Rechtliche Beratung in Basel
Gratis
- Erstberatung beim Amt für Wirtschaft und Arbeit AWA
- Rechtsberatung Ihrer Gewerkschaft
- Walk-in-Beratung beim Gewerkschaftsbund beider Basel (GBB)
- Walk-in-Beratung der Advokatenkammer Basel und des Basellandschaftlichen Anwaltsverbands für alle Rechtsfragen
Kostenpflichtig
- Anwaltsdatenbank für Basel-Stadt und andere Kantone
Melden Sie sich auch sofort beim Regionalen Arbeitsvermittlungszentrum RAV (Basel-Stadt / Basel Landschaft) an. Und kümmern Sie sich unbedingt um etwas, das in einem solchen Moment oft vergessen geht: um Ihre Vorsorge.
1. Säule: AHV weiterhin lückenlos einzahlen
Wenn Sie Arbeitslosentaggelder erhalten, zieht die Arbeitslosenkasse die AHV-Beiträge direkt von Ihrem Taggeld ab und trägt die Arbeitgeberhälfte. Das vermeidet Beitragslücken. Ältere Arbeitslose haben bei der Arbeitslosenversicherung Anspruch auf eine längere Bezugsdauer.
Ich erhalte kein Arbeitslosengeld – was tun?
2. Säule: Wie weiter mit der Pensionskasse?
Sie verlassen eine Firma – und Ihr Alterskapital verlässt die Pensionskasse. Ohne Anschlussjob (mit einer neuen Pensionskasse) kommt das Kapital auf ein Freizügigkeitskonto (Bank) oder eine Freizügigkeitspolice (Versicherung).
Achtung: In so einem Fall ist später nur noch ein einmaliger Kapitalbezug möglich, keine lebenslange monatliche Rente. Um eine Rente aus dem PK-Guthaben zu beziehen, lassen Sie es an die Stiftung Auffangeinrichtung BVG überweisen. Ihnen wurde nach Vollendung des 58. Altersjahrs gekündigt? Sie haben das Recht, bei Ihrer bisherigen PK zu bleiben (BVG Art. 47a). Informieren Sie sich bei Ihrer PK.
3. Säule: Mit Vorsorgekonto clever vorsorgen
Private Vorsorge mit einem Säule-3a-Konto ist immer noch möglich, solange Sie ein AHV-pflichtiges Einkommen haben. Dies gilt auch für Taggelder aus der Arbeitslosenversicherung (ALV).
Bezug ALV-Taggelder
Zahlen Sie weiterhin flexibel und selbstbestimmt in Ihre Säule 3a ein und sparen Sie Steuern. Es ändert sich nichts. Lesen Sie hier, wie Sie damit Steuern sparen können.
Kein Bezug ALV-Taggelder
Sie haben keinen Anspruch auf Arbeitslosentaggelder oder sind ausgesteuert? Vielleicht haben Sie sich auch gegen eine Anmeldung beim RAV entschieden, weil Sie genug Geld haben, um die Zeit bis zur Pensionierung zu überbrücken. In diesem Fall können Sie nicht mehr in die Säule 3a einzahlen. Aber sie können frei wählen, ob Sie ein bestehendes 3a-Guthaben vorzeitig ab Alter 60 auflösen wollen oder es lieber bis 65 steuerfrei liegen lassen.
Wie wird 3a-Kapital in Basel besteuert?
Auf ausgezahltes 3a-Kapital sowie PK-Kapitalbezüge zahlen Sie Kapitalauszahlungssteuern – zum Vorsorgetarif, der tiefer ist, als die Einkommenssteuern. Wer sich früh um mehrere 3a-Konto-Lösungen kümmert, profitiert im Alter und spart mit einem gestaffelten Bezug Steuern.
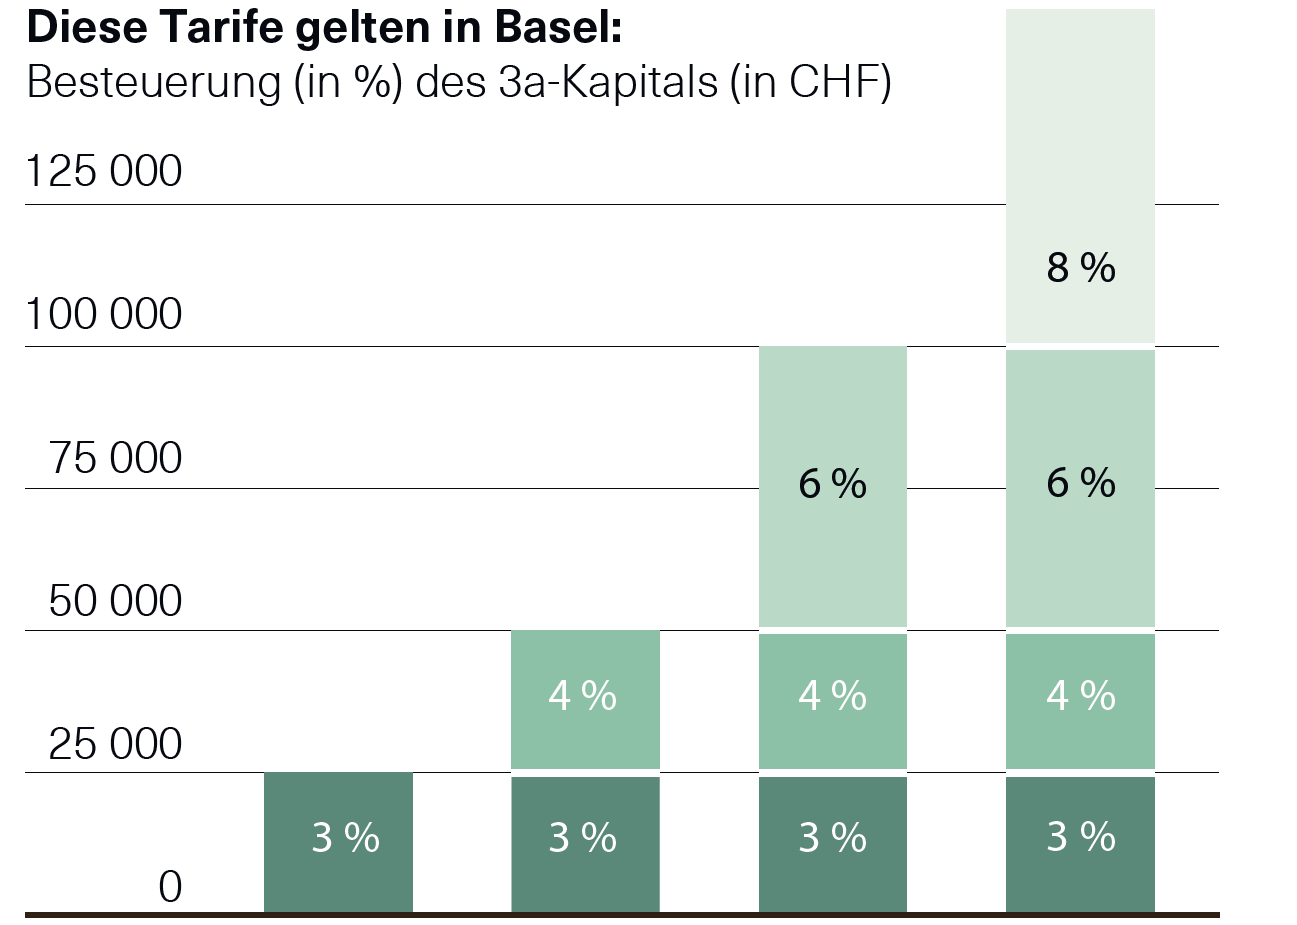
Abb.: Diese Tarife gelten in Basel
- Die ersten 25 000 CHF werden mit 3 Prozent besteuert.
- Die nächsten 25 000 CHF werden mit 4 Prozent besteuert.
- Die folgenden 50 000 CHF werden mit 6 Prozent besteuert.
- Alle weiteren Auszahlungen werden mit 8 Prozent besteuert.
Mehr Informationen gibt es auf der Website des Kantons Basel-Stadt.
Wer sich früh um mehrere Konto-3a-Lösungen kümmert, profitiert im Alter und spart mit einem gestaffelten Bezug Steuern. Lesen Sie mehr im Artikel: «Gestaffelter 3a-Bezug: Steuern sparen im Alter».
Ausgesteuert nach 60?
Mit der Vorsorge starten und 3x Sparbetrag 2027 gewinnen
Vorsorgen beginnt mit einem Plan und einem Sparen-3-Konto. Sorgen Sie vor – je früher, desto besser und gewinnen Sie mit etwas Glück den Sparbetrag für 2027 (7373 CHF).

Melanie Bissig
Leiterin Finanzplanung
E-Newsletter «Vorsorge» abonnieren
Abonnieren Sie unseren E-Newsletter «Vorsorge» und erhalten Sie jeden Monat spannende Tipps von unseren Vorsorge-Expertinnen.
-
Tipps zu AHV, Pensionskasse, 3. Säule & Co.
-
Einladung zu inspirierenden Events in Basel
-
Einfach & verständlich erklärt
-
Ratgeber-Artikel und Videos von unseren Vorsorge-Expertinnen