Rente in der Schweiz
Erste Säule
Sie besteht aus der obligatorischen Alters- und Hinterbliebenenversicherung (AHV) sowie der Invalidenversicherung (IV). Sie wird, falls nötig, durch die Ergänzungsleistungen (EL) verstärkt. Die AHV und die IV werden direkt aus den Lohnbeiträgen der erwerbstätigen Bevölkerung finanziert, wobei der Arbeitgeber gleich viel einzahlt. Die heute Erwerbstätigen zahlen für die heutigen Pensionierten. Dies wird auch Umlageverfahren genannt. Die erste Säule soll den minimalen Lebensbedarf im Alter decken.Zweite Säule
Sie ist die sogenannte «berufliche Vorsorge». Das läuft über die Pensionskassen (PK). Ab einem Lohn von 22 680 CHF ist sie obligatorisch (Stand 2026). Dabei müssen Arbeitgeber mindestens 50 Prozent der Arbeitnehmer-Beiträge übernehmen. Wer angestellt ist, kann sich die Pensionskasse nicht aussuchen. Das entscheidet der Arbeitgeber. Selbständig erwerbende Personen können wählen, ob sie sich einer Pensionskasse anschliessend wollen oder nicht. Im Gegensatz zur ersten Säule ist die berufliche Vorsorge nach dem Anlageverfahren organisiert. Die Kassen investieren die Beiträge, und die Versicherten erhalten eine Rente aus dem angesparten Vermögen. Für die meisten Menschen in der Schweiz ist die Pensionskasse die tragende Stütze der Vorsorge.Dritte Säule
Das ist die private und freiwillige Vorsorge. Dabei ist die steuerbegünstigte Säule 3a die beliebteste Form. Andere private Vorsorgeformen sind Immobilienkäufe, Anlagen in Wertpapiere, Sparkonten, aber zum Beispiel auch eine Kunstsammlung.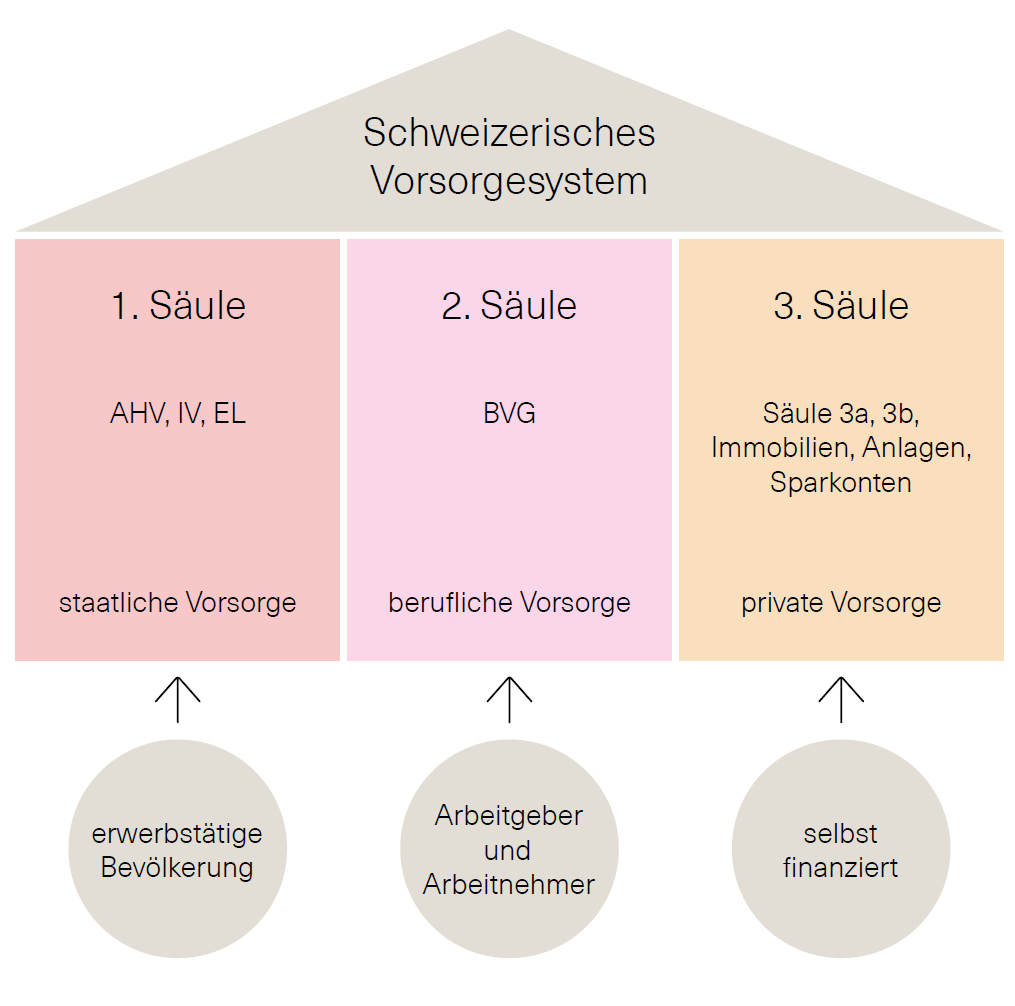
Das Gute ist: Sowohl bei einem 3a-Sparkonto als auch bei einem 3a-Wertschriftendepot können Sie die Einzahlungen von den Steuern abziehen. Und das Kapital bleibt während der gesamten Laufzeit steuerfrei.
Die Unterschiede liegen bei drei entscheidenden Faktoren.
1. Rendite und Inflation
3a-Sparkonto: Die Verzinsung ist gering. In der Regel liegt der Zins bei Schweizer Banken unter der Teuerungsrate. Ihr Erspartes verliert über die Jahre hinweg vermutlich an Kaufkraft.3a-Wertschriftendepot: Dieses bietet durch breit diversifizierte Anlagen langfristig deutlich höhere Renditechancen. Ihr Guthaben profitiert von einem exponentiellen Wachstum.
2. Risiken und Anlagehorizont
3a-Sparkonto: Ihr Guthaben ist nicht den Kursschwankungen der Aktienmärkte ausgesetzt. Risikoscheue Personen können so mit dem Guthaben besser planen. Diese Lösung eignet sich auch, wenn Sie das Geld in wenigen Jahren beziehen wollen – zum Beispiel für den Kauf eines Eigenheims oder für die Pensionierung.3a-Wertschriftendepot: Ihr Guthaben ist von der Entwicklung der Finanzmärkte abhängig – ohne Kapital- oder Auszahlungsgarantie. Um Börsendellen entspannt aussitzen zu können, benötigen Sie einen Anlagehorizont von mindestens zehn Jahren.
Tipp für die Praxis
Bald pensioniert?
3. Kosten
3a-Sparkonto: In der Regel fallen keine Gebühren an.
3a-Wertschriftendepot: Je nach Bank variieren die jährlichen Verwaltungsgebühren, Produktkosten (TER) und Depotgebühren. Hier geht es zu den Konditionen der BKB.
Säule 3a & gestaffelter 3a-Bezug
Egal wofür Sie sich entscheiden: Sie sollten Ihr Guthaben auf verschiedene 3a-Töpfe verteilen (Konten und/oder Depots). Mit einem gestaffelten Bezug über mehrere Jahre brechen Sie die Progression und reduzieren die Steuerlast bei der Auszahlung. Mehr zum Thema Steuern sparen mit dem gestaffelten 3a-Bezug lesen Sie hier.
Am besten lassen Sie sich fachlich beraten. So finden Sie heraus, welche 3a-Lösungen und welcher massgeschneiderte Lösungsmix individuell zu Ihnen passen.
Mit der Vorsorge starten und 3x Sparbetrag 2027 gewinnen
Vorsorgen beginnt mit einem Plan und einem Sparen-3-Konto. Sorgen Sie vor – je früher, desto besser und gewinnen Sie mit etwas Glück den Sparbetrag für 2027 (7373 CHF).

Melanie Bissig
Leiterin Finanzplanung
E-Newsletter «Vorsorge» abonnieren
Abonnieren Sie unseren E-Newsletter «Vorsorge» und erhalten Sie jeden Monat spannende Tipps von unseren Vorsorge-Expertinnen.
-
Tipps zu AHV, Pensionskasse, 3. Säule & Co.
-
Einladung zu inspirierenden Events in Basel
-
Einfach & verständlich erklärt
-
Ratgeber-Artikel und Videos von unseren Vorsorge-Expertinnen