Reisen, Zeit für Familie und Freunde oder Raum für lang gehegte Pläne: Vorstellungen für die Zeit nach der Pensionierung sind sehr persönlich. Damit aus Wünschen konkrete Möglichkeiten werden, lohnt es sich, frühzeitig zu planen. Die BKB-Vorsorgestudie «Glücklich älter werden» zeigt, dass die private Vorsorge an Bedeutung gewinnt. Gleichzeitig werden wichtige Entscheide häufig erst spät getroffen.
Wie möchten Sie nach der Pensionierung leben? Möchten Sie reisen, mehr Zeit mit Familie und Freunden verbringen, einem Hobby nachgehen oder vielleicht nochmals etwas ganz Neues beginnen?
Wer über die Pensionierung nachdenkt, landet schnell bei AHV, Pensionskasse und Säule 3a. Für mich beginnt eine gute Vorsorgeplanung jedoch einen Schritt früher: bei den eigenen Vorstellungen vom späteren Leben. Erst wenn Sie wissen, was Ihnen wichtig ist, lässt sich abschätzen, welche finanziellen Voraussetzungen dafür notwendig sind.
Die BKB-Vorsorgestudie «Glücklich älter werden», die wir im April 2026 gemeinsam mit dem Forschungsinstitut Sotomo veröffentlicht haben, liefert dazu interessante Erkenntnisse. Sie zeigt, wie Menschen in der Region Basel auf das Älterwerden und die Pensionierung blicken und wie sie finanziell vorsorgen.
Viele planen ihre Pensionierung erst spät
Die Ergebnisse der Studie zeichnen grundsätzlich ein positives Bild. Mehr als die Hälfte der befragten Pensionierten gibt an, heute glücklicher zu sein als vor der Pensionierung. Nur 7 Prozent fühlen sich weniger glücklich als zuvor. Gleichzeitig sehen wir, dass die konkrete Vorbereitung häufig erst relativ spät beginnt. Unter den 50- bis 64-Jährigen haben vier von zehn noch keinen Plan für die Zeit nach der Pensionierung. Über ein Drittel dieser Altersgruppe fühlt sich zudem finanziell schlecht auf die Pensionierung vorbereitet.
Vielleicht kennen Sie einige der Fragen, die dabei auftauchen: Wie hoch wird mein Einkommen nach der Pensionierung sein? Was kann ich von AHV und Pensionskasse erwarten? Soll ich mein Pensionskassenguthaben als Rente, als Kapital oder in einer Kombination beziehen? Reicht mein Vermögen für meine Pläne? Kann ich es mir leisten, mein Arbeitspensum bereits vorher zu reduzieren?
Solche Entscheide müssen nicht Jahre im Voraus definitiv gefällt werden. Es lohnt sich aber, die Möglichkeiten früh zu kennen. Denn je mehr Zeit zur Verfügung steht, desto grösser ist in der Regel der Handlungsspielraum.
Immer mehr Menschen nutzen die Säule 3a
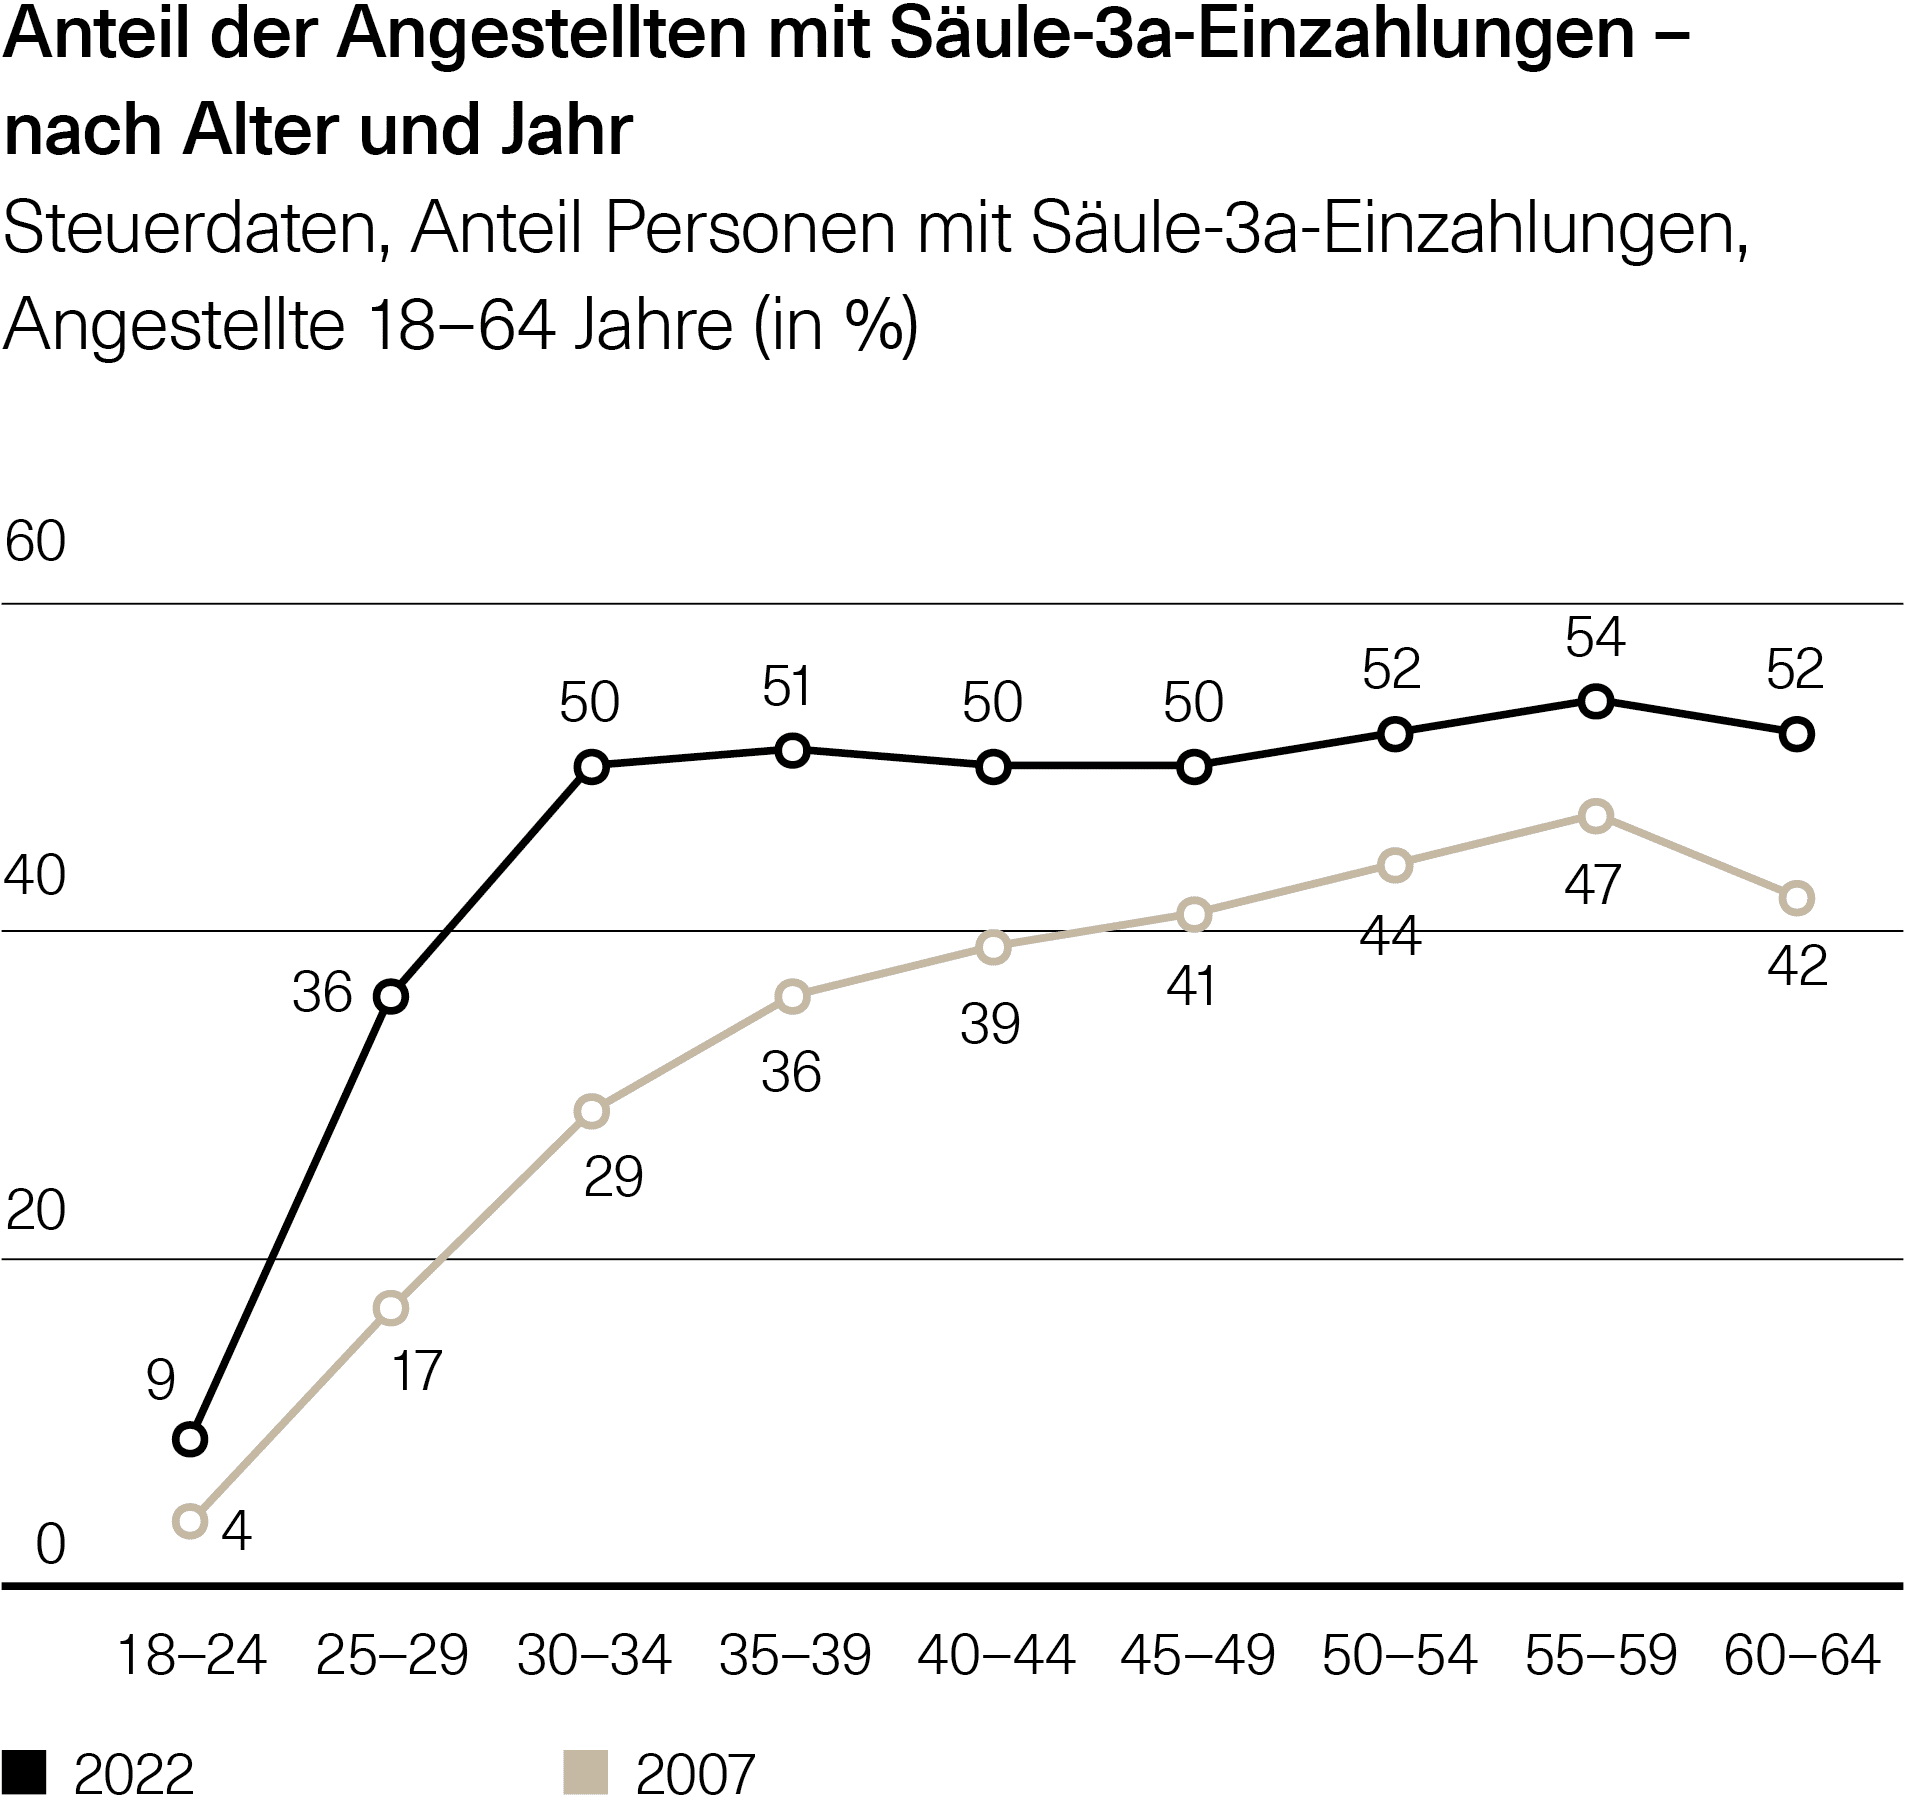
Ein positiver Trend zeigt sich bei der privaten Vorsorge. Auswertungen von Steuerdaten des Kantons Basel-Stadt zeigen, dass immer mehr Angestellte die Säule 3a nutzen. 2007 machte knapp ein Drittel, entsprechende Abzüge geltend. 2022 waren es bereits 46 Prozent.
Besonders deutlich ist die Entwicklung bei jüngeren Menschen. Bei den 25- bis 29-Jährigen stieg der Anteil der Personen mit Säule-3a-Einzahlungen innerhalb von 15 Jahren von 17 auf 36 Prozent. Bei den 30- bis 34-Jährigen erhöhte er sich von 29 auf 50 Prozent. Dies deutet darauf hin, dass die Sensibilisierung für die private Vorsorge heute früher einsetzt.
Auch die einbezahlten Beträge sind gestiegen. Im Durchschnitt wurden 2022 rund 5282 Franken pro Jahr einbezahlt gegenüber 4371 Franken im Jahr 2007. Die durchschnittliche Ausschöpfung des Maximalabzugs erhöhte sich im gleichen Zeitraum von 69 auf 77 Prozent.
Die Säule 3a ist damit für viele Menschen zu einem festen Bestandteil der persönlichen Vorsorge geworden. Gleichzeitig nutzen nicht alle die Möglichkeiten der privaten Vorsorge gleich stark. Insbesondere das Einkommen spielt weiterhin eine wichtige Rolle. Für die persönliche Planung ist deshalb weniger entscheidend, was andere tun. Wichtiger ist vielmehr die Frage: Welche Möglichkeiten passen zu meiner eigenen finanziellen Situation?
Bei freiwilligen Einkäufen in die Pensionskasse zeigt sich ein anderes Muster. Bei jüngeren Erwerbstätigen spielen sie kaum eine Rolle. Mit zunehmendem Alter werden sie häufiger. Am höchsten ist der Anteil in den letzten Erwerbsjahren.
Dafür gibt es gute Gründe. Mit steigendem Einkommen und zunehmendem Vermögen entstehen häufig erst später die finanziellen Möglichkeiten für grössere Einkäufe. Gleichzeitig rückt die Pensionierung näher, und Fragen zur persönlichen Vorsorge werden konkreter.
Trotzdem lohnt es sich, mögliche Pensionskasseneinkäufe nicht isoliert und nicht erst unmittelbar vor der Pensionierung anzuschauen. Je nach persönlicher Situation kann es etwa sinnvoll sein, Einkäufe über mehrere Jahre zu verteilen. Dabei sollten auch die steuerliche Situation, die vorhandenen Vorsorgegelder und die persönlichen Pläne berücksichtigt werden.
Es gibt dafür keine Lösung, die für alle gleichermassen passt. Entscheidend sind das Zusammenspiel der verschiedenen Vorsorgeinstrumente und die Frage, was zur persönlichen Situation und zu den eigenen Zielen passt.
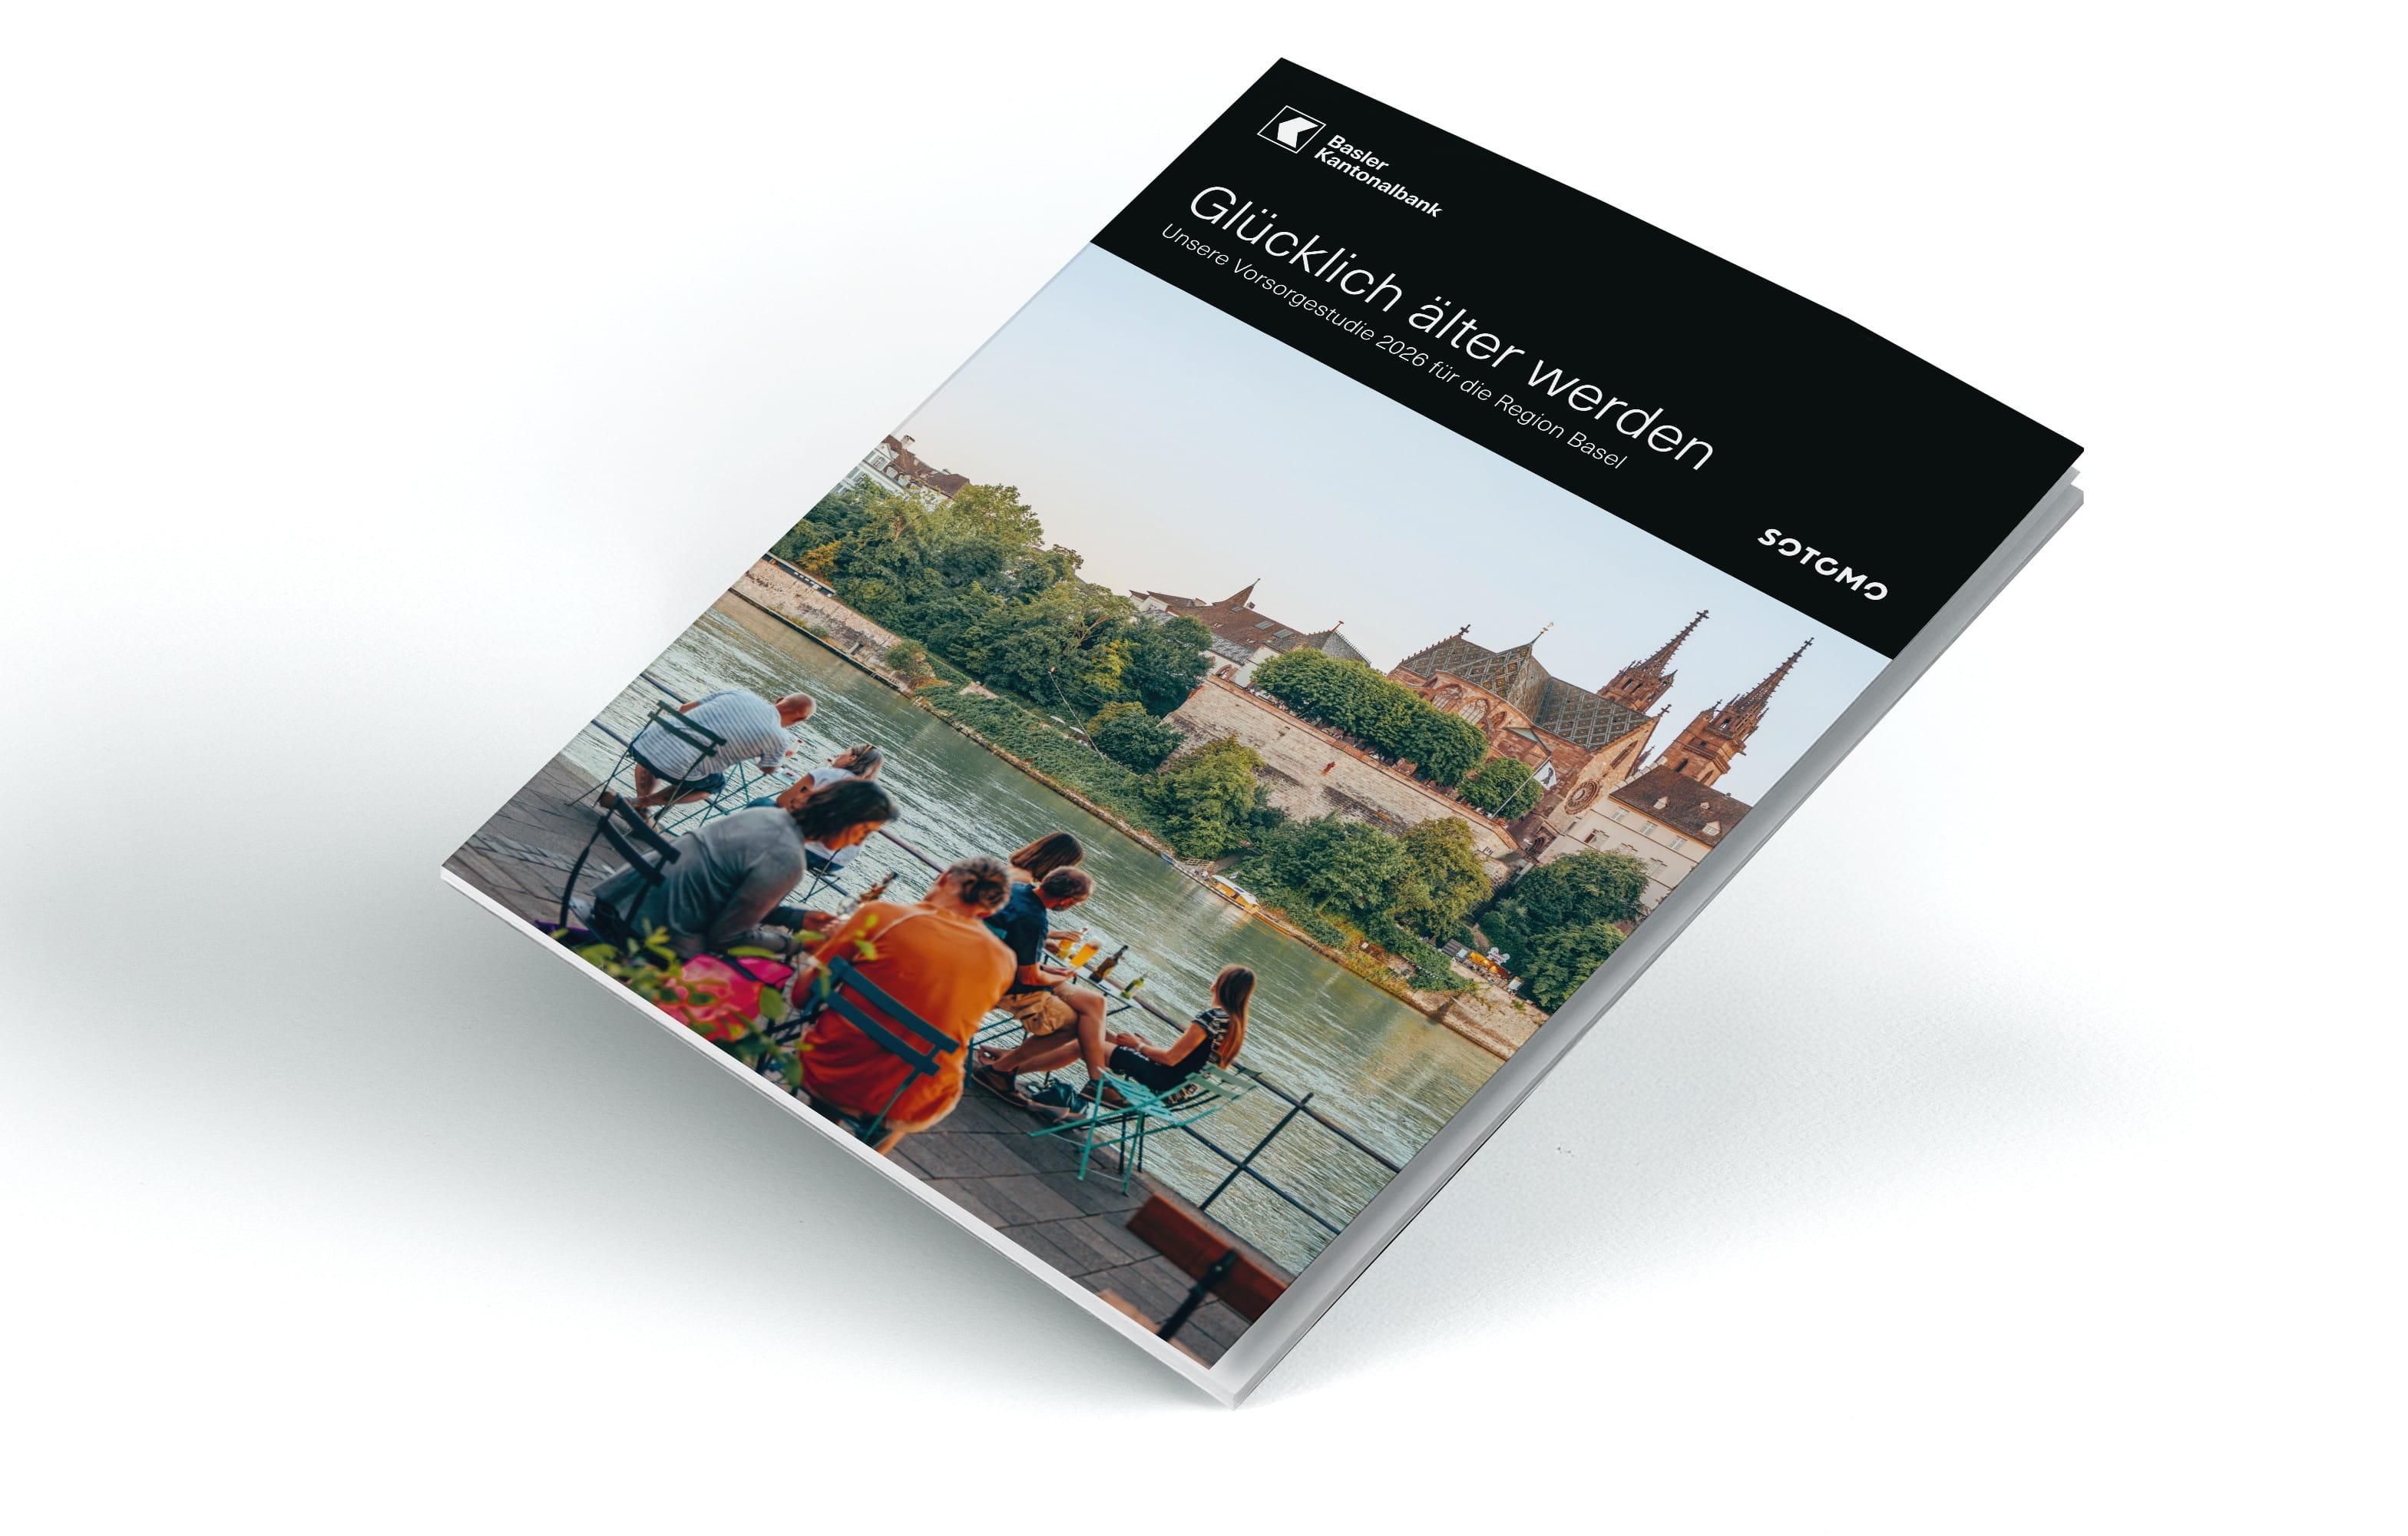
Auch beim Anlageverhalten hat sich in den vergangenen Jahren einiges verändert. Der durchschnittliche Anteil der Säule-3a-Guthaben, den BKB-Kundinnen und -Kunden in Wertschriftenlösungen anlegen, ist deutlich gestiegen. 2019 lag dieser bei 22 Prozent, 2025 bereits bei 38 Prozent.
Besonders ausgeprägt ist diese Entwicklung bei jüngeren Personen. Der Anlagehorizont spielt bei der Vorsorge eine wichtige Rolle. Wer noch viele Jahre bis zur Pensionierung vor sich hat, verfügt grundsätzlich über mehr Zeit, um kurzfristige Schwankungen an den Finanzmärkten auszugleichen. Das bedeutet allerdings nicht, dass eine Wertschriftenlösung automatisch für jede Person die richtige Wahl ist. Entscheidend sind die persönliche finanzielle Situation, der Anlagehorizont und die individuelle Risikobereitschaft.
Wie sich Vorsorgevermögen über die Jahre entwickeln, zeigen ebenfalls die Kundendaten der BKB. Das Säule-3a-Medianguthaben steigt von rund 3500 Franken bei jungen Erwachsenen auf rund 45 600 Franken kurz vor der Pensionierung. Über alle Altersgruppen hinweg liegt es bei rund 30 400 Franken. Beginnen Sie bei Ihren eigenen Vorstellungen Was lässt sich aus all diesen Zahlen mitnehmen? Für mich ist die wichtigste Erkenntnis nicht, dass jede Person möglichst früh möglichst viel in die Säule 3a einzahlen oder einen Pensionskasseneinkauf tätigen sollte.
Viel wichtiger ist, sich rechtzeitig die richtigen Fragen zu stellen: Wie möchte ich nach der Pensionierung leben? Wie viel Geld werde ich dafür benötigen? Welche Einnahmen kann ich erwarten? Welche Vorsorgegelder und welches Vermögen stehen mir zur Verfügung? Und wo besteht allenfalls noch Handlungsbedarf?
In meiner Arbeit in der Vermögens- und Vorsorgeplanung erlebe ich, wie wertvoll dieser zeitliche Spielraum sein kann. Wer seine Möglichkeiten kennt, kann bewusster entscheiden. Gute Vorsorge bedeutet deshalb nicht, heute schon alles für später festzulegen. Vielmehr geht es darum, sich Möglichkeiten zu schaffen und diese zu erhalten. So lässt sich die Zeit nach der
Pensionierung nicht nur finanziell besser planen. Es entsteht auch mehr Spielraum, um diesen Lebensabschnitt nach den eigenen Vorstellungen zu gestalten.
BKB-Vorsorgestudie «Glücklich älter werden»
Die Basler Kantonalbank hat die Vorsorgestudie «Glücklich älter werden» im April 2026 gemeinsam mit dem Forschungsinstitut Sotomo veröffentlicht. Sie basiertauf einer repräsentativen Befragung von 1318 Personen in der Region Basel sowie ergänzenden Analysen von Steuerdaten des Kantons Basel-Stadt und Kundendaten der BKB.
Wir sind für Sie da
Sie möchten wissen, wie gut Sie auf die Pension vorbereitet sind?
Die Vorsorgeexpertinnen und -experten der Basler Kantonalbank unterstützen Sie gerne dabei, Ihre persönliche Situation zu analysieren und die nächsten Schritte zu planen.
👉 Vereinbaren Sie ein Beratungsgespräch oder informieren Sie sich über unsere Vorsorgelösungen.
👉 Zur Vorsorgestudie und zu den wichtigsten Ergebnissen der BKB-Vorsorgestudie
Alexandra Müller
Leiterin Vermögens- und Vorsorgeplanung
E-Newsletter «Vorsorge» abonnieren
Abonnieren Sie unseren E-Newsletter «Vorsorge» und erhalten Sie jeden Monat spannende Tipps von unseren Vorsorge-Expertinnen.
-
Tipps zu AHV, Pensionskasse, 3. Säule & Co.
-
Einladung zu inspirierenden Events in Basel
-
Einfach & verständlich erklärt
-
Ratgeber-Artikel und Videos von unseren Vorsorge-Expertinnen