Für andere bedeutet Teilzeit hingegen Freiheit: Zeit für eine bessere Work-Life-Balance, ein Hobby, ein Ehrenamt oder einen schrittweisen Übergang in den Ruhestand. Egal aus welchem Grund – wer in der Schweiz Teilzeit arbeitet, riskiert schmerzhafte Lücken bei der Altersvorsorge. Fachleute empfehlen deshalb, im Laufe des Arbeitslebens durchschnittlich mindestens 60 bis 70 Prozent erwerbstätig zu sein. Denn unser Vorsorgesystem basiert historisch auf dem klassischen Modell einer Vollzeitstelle – ein Leben lang.
Sie haben ein reduziertes Pensum? Dann sollten Sie einige essenzielle Aspekte beachten.
In der AHV
Ein niedriger Lohn bedeutet auch kleinere AHV-Beiträge. Und entsprechend die Aussicht auf eine sehr tiefe Rente. Nur wer ab dem 20. Lebensjahr bis zur ordentlichen Pensionierung mit 65 lückenlos einzahlt und ein durchschnittliches Jahreseinkommen von mindestens 90 720 CHF nachweisen kann, erhält im Alter die maximale AHV-Einzelrente von 2520 CHF pro Monat (Stand 2026).Lückenlos bedeutet: Die ordentliche Beitragsdauer für die AHV beträgt 44 Jahre. Wer davon einige Jahre nicht oder zu wenig arbeitet, riskiert ein erhebliches Minus bei der Rente. Immerhin können Sie versäumte Beiträge bis zu fünf Jahre rückwirkend nachzahlen. Lesen Sie hier, wie Sie ein AHV-Minus überhaupt erkennen.
Auch wenn Sie sehr wenig oder gar nichts verdienen, können Sie einen Mindestbeitrag einzahlen. Mehr erfahren Sie auf der Website der AHV/IV Dort finden Sie Onlinerechner für Arbeitnehmende, Selbstständigerwerbende sowie Nichterwerbstätige.
In der Pensionskasse
Am stärksten benachteiligt sind Teilzeitangestellte bei der Pensionskasse: Sie sind nur dann obligatorisch bei einer PK versichert, wenn Ihr Jahreslohn bei einem einzelnen Arbeitgeber mindestens 22 680 CHF beträgt. Wenn Sie mehrere kleine Teilzeitjobs haben und bei keinem diesen Betrag erreichen, sind Sie bei keinem Ihrer Arbeitgeber obligatorisch versichert. Sie können sich jedoch freiwillig versichern (lesen Sie mehr zu Kleinstjobs weiter unten in diesem Artikel).
Knackpunkt Koordinationsabzug
In der Pensionskasse ist nicht Ihr gesamter Lohn versichert, sondern nur der Teil, der den sogenannten Koordinationsabzug übersteigt (26 460 CHF für das Jahr 2026).
Der Betrag, der nach diesem Abzug übrig bleibt, ist der sogenannte koordinierte Lohn. Nur dieser ist in der Pensionskasse versichert. Er bildet die Basis für Ihre PK-Beiträge und für die späteren PK-Leistungen.
Der Koordinationsabzug ist auf Vollzeitarbeitende ausgelegt. Deshalb trifft er Teilzeitverdienende besonders hart.
Klären Sie bei einem Jobinterview unbedingt ab, ob die PK-Lösung des Arbeitgebers einen ans Pensum angepassten Koordinationsabzug vorsieht. Das bedeutet zwar etwas mehr Lohnabzug, aber sorgt im Alter für eine erheblich höhere Rente. Handelt es sich um eine Teilzeitstelle mit einem tiefen Lohn, ist umso wichtiger, dass der Arbeitgeber eine PK-Lösung hat, die den Koordinationsabzug möglichst ganz weglässt.
Rechenbeispiel Koordinationsabzug
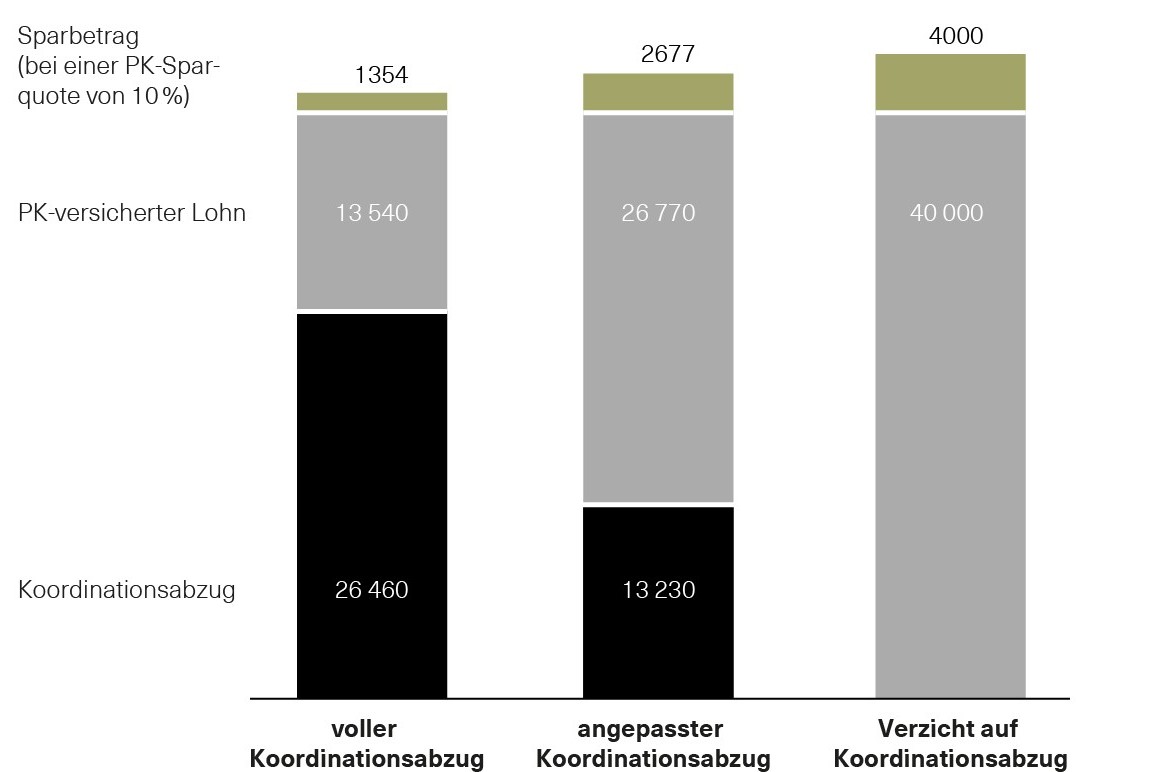
Nehmen wir an, Sie bewerben sich auf eine 50-Prozent-Stelle. Der Lohn beträgt 40 000 CHF (siehe Grafik unten).
- Mit vollem Koordinationsabzug (gesetzlicher Standard)
Vom Lohn (40 000 CHF) wird der volle Abzug von 26 460 CHF abgezogen. Es verbleiben nur 13 540 CHF PK-versicherter Lohn. Beträgt Ihre PK-Sparquote zum Beispiel 10 Prozent, bedeutet das 1354 CHF als Sparbetrag. - Mit angepasstem Koordinationsabzug (ans Pensum gekoppelt, also 50% = 13 230 CHF)
Vom Lohn (40 000 CHF) werden nur 13 230 CHF abgezogen. Es verbleiben 26 770 CHF versicherter Lohn. Bei einer PK-Sparquote von 10 Prozent sparen Sie jährlich 2677 CHF. - Bei komplettem Verzicht auf den Koordinationsabzug
Die vollen 40 000 CHF sind versichert, was bei einer PK-Sparquote von 10 Prozent einen jährlichen Sparbetrag von 4000 CHF ergibt.
Was der Koordinationsabzug bewirkt
Bei einem Jahreseinkommen von 40 000 Franken variiert der jährliche Sparbeitrag je nach Modell um fast das Dreifache.
Was Sie sonst noch tun können
Schön, wenn Sie eine gut bezahlte Teilzeitstelle angeboten bekommen. Schauen Sie aber beim Jobinterview nicht nur auf den Lohn:
Fordern Sie das PK-Reglement und den Vorsorgeplan an, spätestens beim zweiten Vorstellungsgespräch oder bei der Lohnverhandlung. Kaum jemand fragt danach, obwohl dort entscheidende Details geregelt sind.
Hinterfragen Sie die Eintrittsschwelle. Normalerweise sind Sie erst ab einem Jahreslohn von 22 680 CHF obligatorisch in der Pensionskasse versichert (Stand 2026). Fragen Sie, ob der Vorsorgeplan des Arbeitgebers auf diese Eintrittsschwelle verzichtet – oder sie zumindest herabsetzt, damit Sie auch mit einem kleinen Pensum versichert sind.
Prüfen Sie den Beitragsanteil des Arbeitgebers. Dieser muss gemäss Gesetz mindestens 50 Prozent der Beiträge übernehmen. Attraktive Arbeitgeber zahlen freiwillig einen höheren Anteil, 60 Prozent oder mehr. Das ist nicht nur für Ihre Altersvorsorge gut, sondern schont auch Ihren Nettolohn im Hier und Jetzt.
In der dritten Säule
Die Schweiz fördert die private Vorsorge über die Säule 3a. Viele Menschen glauben, dass AHV und Pensionskasse nach der Pensionierung zum Leben reichen – und dass die Säule 3a ein Tüpfelchen auf dem i darstellt.
Doch die 1. und 2. Säule decken meist nur rund 60 Prozent Ihres letzten Einkommens ab. Gerade bei Teilzeitarbeit ist das sehr wenig.
Auch wenn ein tiefer Teilzeitlohn nicht unbedingt dazu verleitet, auch noch zu sparen: Umso wichtiger ist es gerade in diesem Fall, privates Kapital aufzubauen.
Rente in der Schweiz
Erste Säule
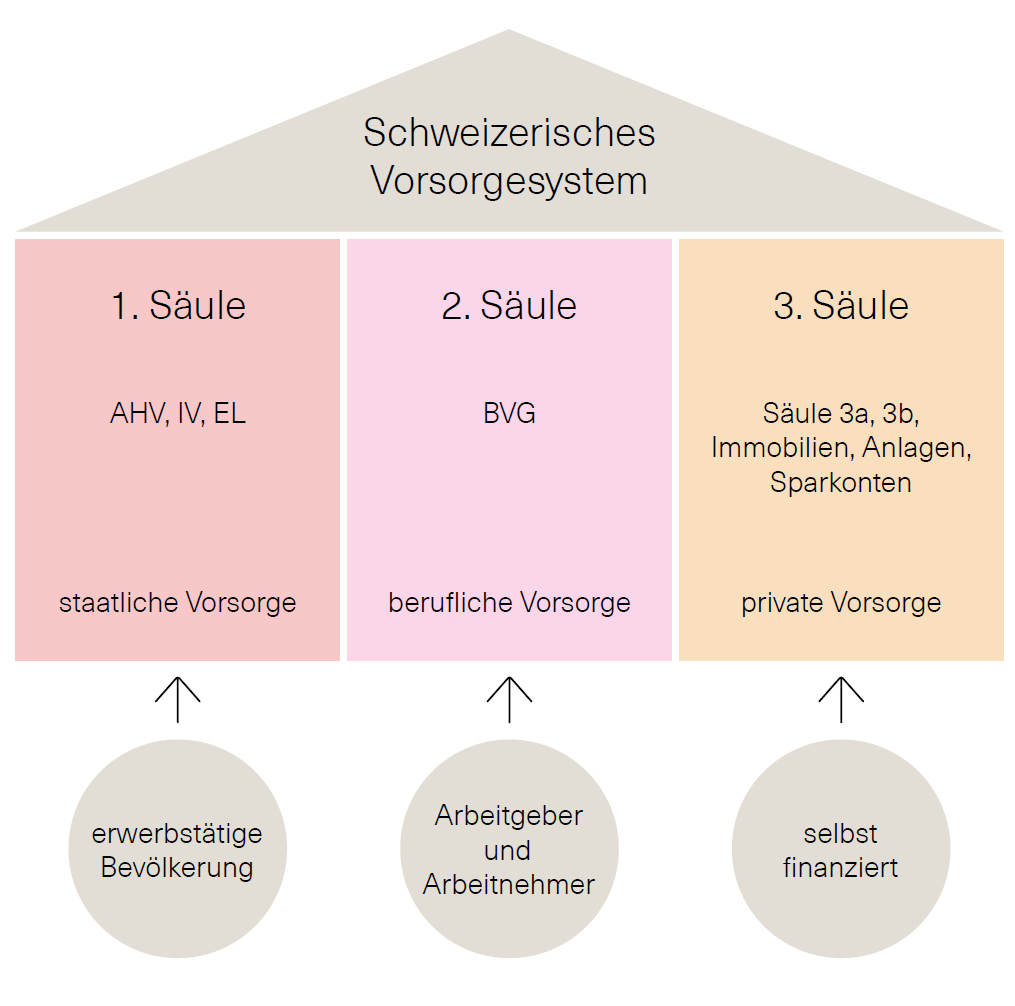
Sie besteht aus der obligatorischen Alters- und Hinterbliebenenversicherung (AHV) sowie der Invalidenversicherung (IV). Sie wird, falls nötig, durch die Ergänzungsleistungen (EL) verstärkt. Die AHV und die IV werden direkt aus den Lohnbeiträgen der erwerbstätigen Bevölkerung finanziert, wobei der Arbeitgeber gleich viel einzahlt. Die heute Erwerbstätigen zahlen für die heutigen Pensionierten. Dies wird auch Umlageverfahren genannt. Die erste Säule soll den minimalen Lebensbedarf im Alter decken.Zweite Säule
Sie ist die sogenannte «berufliche Vorsorge». Das läuft über die Pensionskassen (PK). Ab einem Lohn von 22 680 CHF ist sie obligatorisch (Stand 2026). Dabei müssen Arbeitgeber mindestens 50 Prozent der Arbeitnehmer-Beiträge übernehmen. Wer angestellt ist, kann sich die Pensionskasse nicht aussuchen. Das entscheidet der Arbeitgeber. Selbständig erwerbende Personen können wählen, ob sie sich einer Pensionskasse anschliessend wollen oder nicht. Im Gegensatz zur ersten Säule ist die berufliche Vorsorge nach dem Anlageverfahren organisiert. Die Kassen investieren die Beiträge, und die Versicherten erhalten eine Rente aus dem angesparten Vermögen. Für die meisten Menschen in der Schweiz ist die PK die tragende Stütze der Vorsorge.Dritte Säule
Das ist die private und freiwillige Vorsorge. Dabei ist die steuerbegünstigte Säule 3a die beliebteste Form. Andere private Vorsorgeformen sind Immobilienkäufe, Anlagen in Wertpapiere, Sparkonten, aber zum Beispiel auch eine Kunstsammlung.
Dabei gilt ein jährlicher Maximalbetrag. 2026 liegt er für Erwerbstätige mit Pensionskasse bei 7258 CHF.
Erwerbstätige ohne Pensionskasse dürfen bis zu 20 Prozent ihres Nettoerwerbseinkommens (aber höchstens 36 288 CHF) einzahlen. Das gilt auch für Leute mit einem kleinen Teilzeitpensum, die deswegen die Eintrittsschwelle zur Pensionskasse verpassen. So können Sie trotz fehlender 2. Säule steuerbegünstigt ein Polster mit der Säule 3a aufbauen.
Tipp für Eltern
-
Sie haben Ihr Pensum zugunsten der Kinderbetreuung reduziert?
-
Machen Sie mit Ihrem erwerbstätigen Partner oder Ihrer erwerbstätigen Partnerin ab, dass er oder sie zum Ausgleich die Säule-3a-Beiträge für Sie einzahlt.
-
Dies schützt Sie vor Vorsorgelücken – und vor finanzieller Abhängigkeit im Alter.
Welche 3a-Lösungen eignen sich?
Für Teilzeiterwerbende eignen sich vor allem 3a-Banklösungen. Mit einem klassischen Vorsorgekonto sind Sie in Bezug auf die Höhe und den Zeitpunkt der Einzahlungen völlig flexibel. Trotzdem lohnt es sich, einige Punkte zum Steuernsparen mit 3a zu beachten. Mehr dazu lesen Sie im Artikel «Jetzt Steuern sparen mit 3a – wie geht das?».Die Zinsen auf herkömmliche 3a-Sparkonten sind minimal. Um der Teuerung entgegenzuwirken, können Sie stattdessen ein 3a-Wertschriftendepot für den langfristigen Vermögensaufbau nutzen. Kostengünstige Indexfonds oder ETFs erzielen langfristig bessere Renditen.
Weniger ideal sind 3a-Versicherungslösungen (Vorsorgepolicen). Dabei verpflichten Sie sich vertraglich, über eine feste Laufzeit hinweg jedes Jahr eine fixe Prämie einzuzahlen. Das kann Sie bei einem finanziellen Engpass in arge Bedrängnis bringen – denn die Police zu kündigen oder anzupassen ist meistens nur mit finanziellen Verlusten möglich.
Achtung, Spezialfall: Kleinstpensum
Ein Arbeitspensum von unter acht Wochenstunden schwächt Ihre soziale Absicherung und Ihre Altersvorsorge erheblich. Viele Menschen mit Kleinstpensen haben mehrere solche Mini-Beschäftigungen parallel. Dabei fallen wichtige Schutzmechanismen weg.Unfälle
Sie sind über Ihren Arbeitgeber nur dann obligatorisch gegen Nichtbetriebsunfälle (also in der Freizeit) versichert, wenn Sie mindestens acht Stunden pro Woche in seinem Betrieb arbeiten. Ist es weniger, sind Sie nur für Berufsunfälle sowie Unfälle auf dem direkten Arbeitsweg versichert. Sie müssen unbedingt bei Ihrer Krankenkasse die Unfalldeckung einschliessen. Dann sind wenigstens die Heilungskosten gedeckt.Achtung: Sie haben mehrere Jobs mit jeweils unter acht Stunden? Leider dürfen Sie die Stunden bei mehreren Arbeitgebern nicht zusammenzählen. Sie bleiben bei allen Stellen nur gegen Berufsunfälle versichert.
AHV
Auch Kleinstpensen sind AHV-pflichtig. Beiträge werden fällig, sobald Ihr gesamtes Einkommen pro Jahr mehr als 2300 CHF beträgt. Arbeiten Sie stundenweise in Privathaushalten, zum Beispiel als Putzhilfe, gilt die AHV-Pflicht sogar ab dem ersten Franken.Wenn Sie nur wenige Stunden pro Woche arbeiten, erreichen Sie möglicherweise den Mindestbetrag für ein Beitragsjahr nicht. Das führt zu Lücken bei der AHV. Lesen Sie hier mehr darüber, wie Sie ein AHV-Minus erkennen. Sie haben den Vorsorge-Überblick verloren? Im Artikel «Kassensturz: Wie kalkuliere ich meine Vorsorge?» finden Sie ihn wieder.
Pensionskasse
Bei einer Arbeitszeit von unter acht Stunden pro Woche pro Arbeitgeber erreichen Sie im Normalfall die Lohnschwelle für den gesetzlichen Eintritt in die PK nicht (22 680 CHF für 2026).Tipp: Wenn Sie mehrere Kleinstjobs haben und insgesamt über 22 680 CHF verdienen, können Sie sich freiwillig bei der Stiftung Auffangeinrichtung BVG versichern lassen. Diese Non-Profit-Organisation arbeitet im Auftrag des Bundes. Erfahren Sie mehr auf der Website.
Mit der Vorsorge starten und 3x Sparbetrag 2027 gewinnen
Vorsorgen beginnt mit einem Plan und einem Sparen-3-Konto. Sorgen Sie vor – je früher, desto besser und gewinnen Sie mit etwas Glück den Sparbetrag für 2027.
E-Newsletter «Vorsorge» abonnieren
Abonnieren Sie unseren E-Newsletter «Vorsorge» und erhalten Sie jeden Monat spannende Tipps von unseren Vorsorge-Expertinnen.
-
Tipps zu AHV, Pensionskasse, 3. Säule & Co.
-
Einladung zu inspirierenden Events in Basel
-
Einfach & verständlich erklärt
-
Ratgeber-Artikel und Videos von unseren Vorsorge-Expertinnen