Angriffe auf Riad verschärfen die Spannungen
Die Angriffe auf den internationalen Flughafen von Riad am vergangenen Wochenende haben die Gefahr einer weiteren Eskalation im Nahen Osten verdeutlicht. Bei den beiden Angriffen am Samstag, dem 10. Oktober und am Sonntag, dem 11. Oktober kamen insgesamt mindestens 14 Menschen ums Leben, mehr als 300 wurden verletzt. Die von Iran unterstützte Huthi-Miliz bekannte sich zum schweren Angriff vom Samstag. Die saudisch geführte Militärkoalition kündigte eine entschiedene Reaktion an, während US-Präsident Donald Trump eine Beteiligung an militärischen Schlägen gegen die Huthi in Aussicht stellte.
Die Ölpreise haben bislang jedoch nicht signifikant auf die Angriffe reagiert. Bei den Futures auf WTI und Brent blieb ein nachhaltiger Preissprung aus. Diese zurückhaltende Marktreaktion darf nicht darüber hinwegtäuschen, dass eine Ausweitung der Kampfhandlungen erhebliche Risiken für die Energieversorgung und wichtige Transportwege birgt. Für die Finanzmärkte bleibt insbesondere entscheidend, ob die Eskalation zu zusätzlichen, länger anhaltenden Ausfällen bei der Förderung und beim Transport von Erdöl führt.
Frankreichs Staatsanleihen unter Druck
In den vergangenen Wochen rückten an den Finanzmärkten französische Staatsanleihen zunehmend in den Fokus der Anlegerinnen und Anleger. Der Rendite-Aufschlag zehnjähriger französischer Staatsanleihen stieg gegenüber ihren deutschen Pendants auf 140 Basispunkte, gegenüber zehnjährigen Eidgenossen auf fast 440. Sie liegen damit im Vergleich zu den Schweizer Staatsanleihen deutlich über den Werten während der Eurokrise. Der zentrale Grund hierfür liegt in der ausufernden Verschuldung der Grande Nation und der fehlenden Handlungsfähigkeit der französischen Regierung. Vor dem Hintergrund der politischen Machtverhältnisse gelingt es dieser nicht, einen der aktuellen Lage angemessenen Sparhaushalt durchs Parlament zu bekommen. Der Trend der Staatsverschuldung in Relation zum Bruttoinlandsprodukt zeigt vielmehr klar nach oben. Wird hier nicht bald gegengesteuert, ist eine Verschuldungsquote von 130 % (Staatsverschuldung/BIP) in wenigen Jahren durchaus im Bereich des Möglichen. Zum Vergleich: Die Maastrichter Verträge hatten ursprünglich eine Obergrenze von 60 % vorgesehen.
Problematisch ist diese Entwicklung besonders vor dem Hintergrund, dass Frankreich die zweitgrösste Volkswirtschaft der Eurozone darstellt. Eine sich weiter verschärfende Finanzierungskrise hätte mit hoher Wahrscheinlichkeit negative Auswirkungen auf den Euro. Die daraus resultierenden Probleme für die europäische Einheitswährung wären mit Sicherheit deutlich gravierender als im Falle Griechenlands. Bleibt Frankreich auf dem aktuellen Schuldenpfad, besteht das Risiko für eine Eurokrise 2.0. An den Finanzmärkten wird man deshalb im kommenden Jahr mit noch grösserer Spannung als in der Vergangenheit auf die anstehenden französischen Präsidentschaftswahlen schauen.
Gold bleibt eine sinnvolle Diversifikation
Gold stellt für uns – trotz des für das Edelmetall bislang eher schwierigen Jahres – eine sinnvolle Diversifikation in der Vermögensallokation dar. Ausufernde Staatsverschuldungen sind nicht allein ein französisches Problem. Vielmehr steht der Schuldenpfad der USA ebenfalls im Fokus von Anlegerinnen und Anlegern. In den Vereinigten Staaten sind bislang keine Bemühungen der politisch Verantwortlichen erkennbar, die enorme Neuverschuldung zu begrenzen. Entsprechend zeigen auch hier die Rendite-Spreads deutlich nach oben. Anfang Oktober lag die Rendite zehnjähriger US-Staatsanleihen mehr als 470 Basispunkte über entsprechenden Schweizer Staatsanleihen.
Zudem trägt der Konflikt zwischen der US-Notenbank (Fed) und der US-Regierung nicht gerade zur Beruhigung der Gemengelage bei. Während die Fed im September 2026 die erste Zinsanhebung im laufenden Jahr beschlossen und damit ein klares Bekenntnis für die Preisstabilität abgegeben hat, fordert die Trump-Administration tiefere Zinsen. Finanzminister Scott Bessent hat in diesem Zusammenhang weitere Anleihenkäufe durchgeführt, um den Anstieg der Renditen von Staatsanleihen mit Laufzeiten von 10 und 30 Jahren zumindest zu begrenzen. Zu einem deutlicheren Rückgang haben die Bemühungen zumindest bislang nicht geführt.
Die Verschuldungsthematiken rund um den Globus, der anhaltende Inflationsdruck, geopolitische Unsicherheiten, aber auch das sich verändernde globale Machtgefüge und die Rolle der Vereinigten Staaten unter dem Präsidenten Donald J. Trump – all das sind Faktoren, die für Gold in einer Vermögensallokation sprechen.
Aktienmärkte von Unwägbarkeiten wenig beeindruckt
Vor dem Hintergrund der Vielzahl an Problemen hat sich die globale Konjunktur im Jahresverlauf bislang gut entwickelt. Wir befinden uns zwischenzeitlich im vierten Quartal und damit auf der Zielgeraden für das laufende Jahr. Den Aktienmärkten konnten die Unsicherheiten bislang kaum etwas anhaben. Sie weisen trotz eines nicht ganz einfachen Septembers per 30.9.2026 mit wenigen Ausnahmen positive Renditen seit Beginn des Jahres auf. Teilweise sind diese sogar deutlich zweistellig. Für Aktien sprechen die robusten Aussichten für die globale Konjunktur sowie positive Erwartungen an die Gewinnentwicklung in den USA. Die Vielzahl von Unwägbarkeiten mahnt dagegen zur Vorsicht. Wir sind bei Aktien nahe den strategischen Quoten investiert, also neutral positioniert.
USA: Stimmung unter den Unternehmen weiter gut
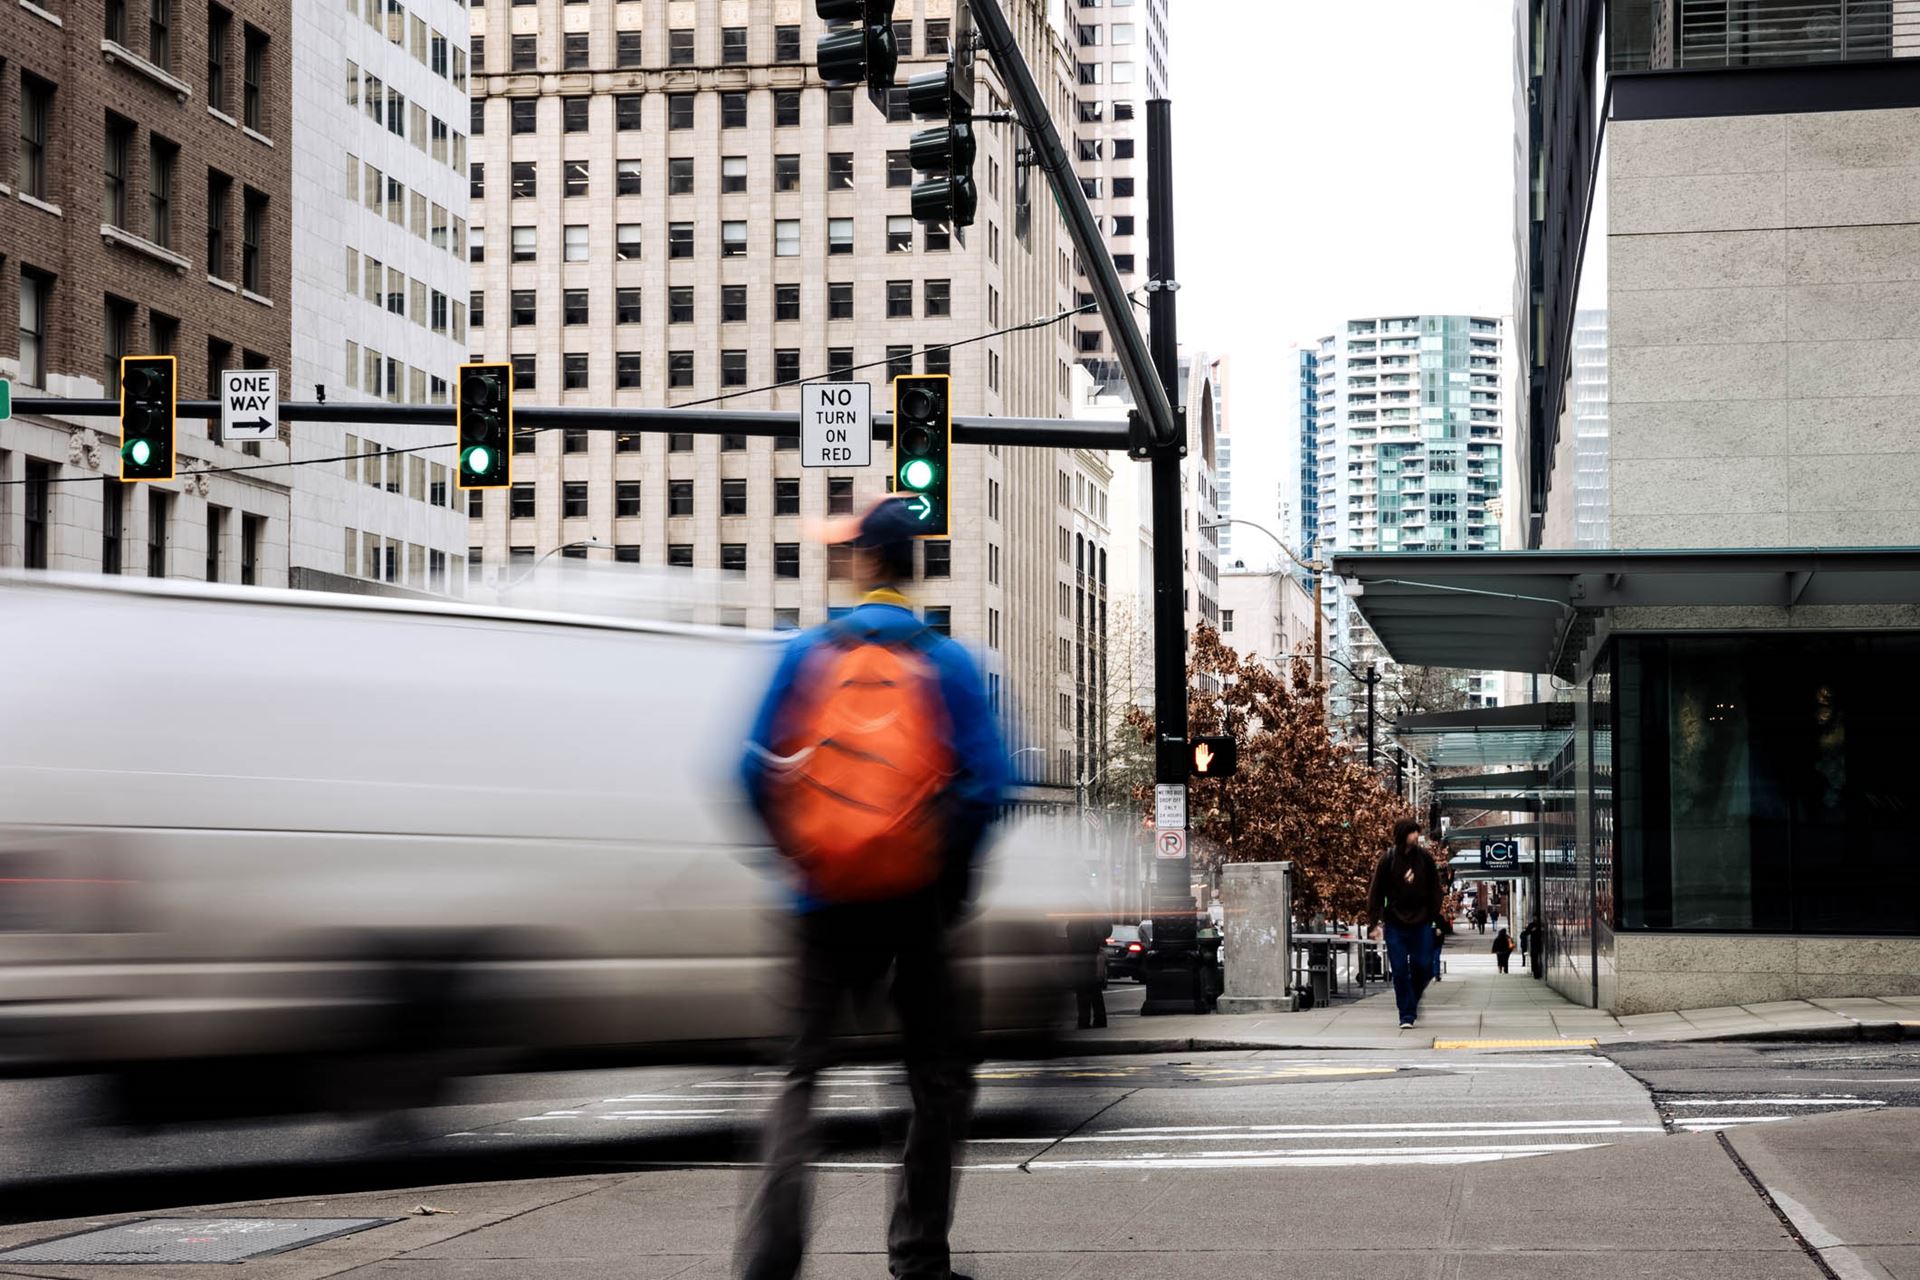
Trotz aller Unwägbarkeiten zeigt sich die Konjunkturentwicklung in den USA weiterhin robust. Darauf lassen Stimmungsindikatoren von Unternehmen schliessen. Sowohl der Einkaufsmanagerindex für die Industrie wie auch jener für den Dienstleistungsbereich bewegen sich nach wie vor im expansiven Bereich. Der Index für die Industrie wird mit 54.5 Punkten angegeben, derjenige für die Dienstleistungen mit 54.9 (Abb. 1). Indexstände, die etwas deutlicher über der kritischen 50-Punkte- Marke liegen, signalisieren für die kommenden Monate eine Expansion der wirtschaftlichen Aktivität. Investitionen rund um das Thema künstliche Intelligenz (KI) dürften dabei weiter wichtige Treiber darstellen. Trotzdem ist nicht alles eitel Sonnenschein. Dies zeigt der Blick auf die Stimmung unter den Konsumenten. Sowohl das Konsumentenvertrauen, das von der University of Michigan ermittelt wird, wie auch jenes des Conference Board stehen weiter unter Druck. Dies wird mit als Grund gesehen, dass die Zufriedenheit mit Donald J. Trumps Politik knapp einen Monat vor den wichtigen Midterm-Wahlen recht gering ist.Abb.1: USA - Einkaufsmanagerindizes
Eurozone: Prognosen für deutsches BIP gestiegen
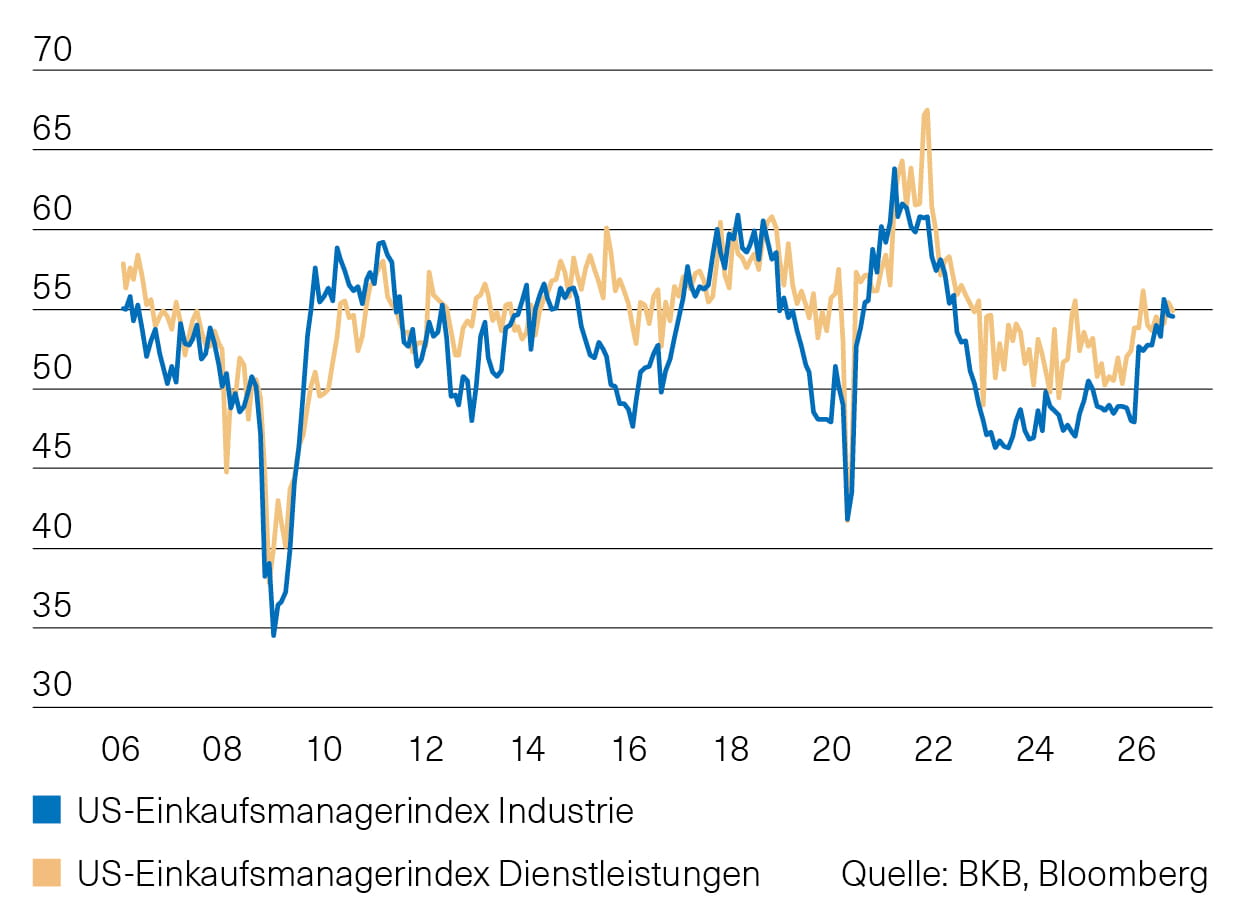
Auch für die Eurozone stehen die Signale auf Grün. Die Einkaufsmanagerindizes bewegen sich mit rund 53 Punkten ebenfalls im expansiven Bereich. Auch andere Stimmungsindikatoren zeigen nach oben (Abb. 2). In Deutschland wurden die Wachstumsprognosen in den vergangenen Wochen angehoben. Der Konsens (Medianprognose) rechnet nun für die grösste Volkswirtschaft Europas für 2026 mit einem Anstieg des BIP von 1 %. Die Prognose für die gesamte Eurozone hat dies aber nicht wirklich erhöht, sie beträgt für dieses Jahr 0,9 %. Während nämlich die Erwartungen an die Wirtschaftsleistung Deutschlands gestiegen sind, gingen sie für Frankreich deutlicher auf nur noch 0,5 % zurück.
Abb.2: Eurozone - Stimmungsindikatoren
Schweiz: KOF Institut erwartet höheres Wachstum
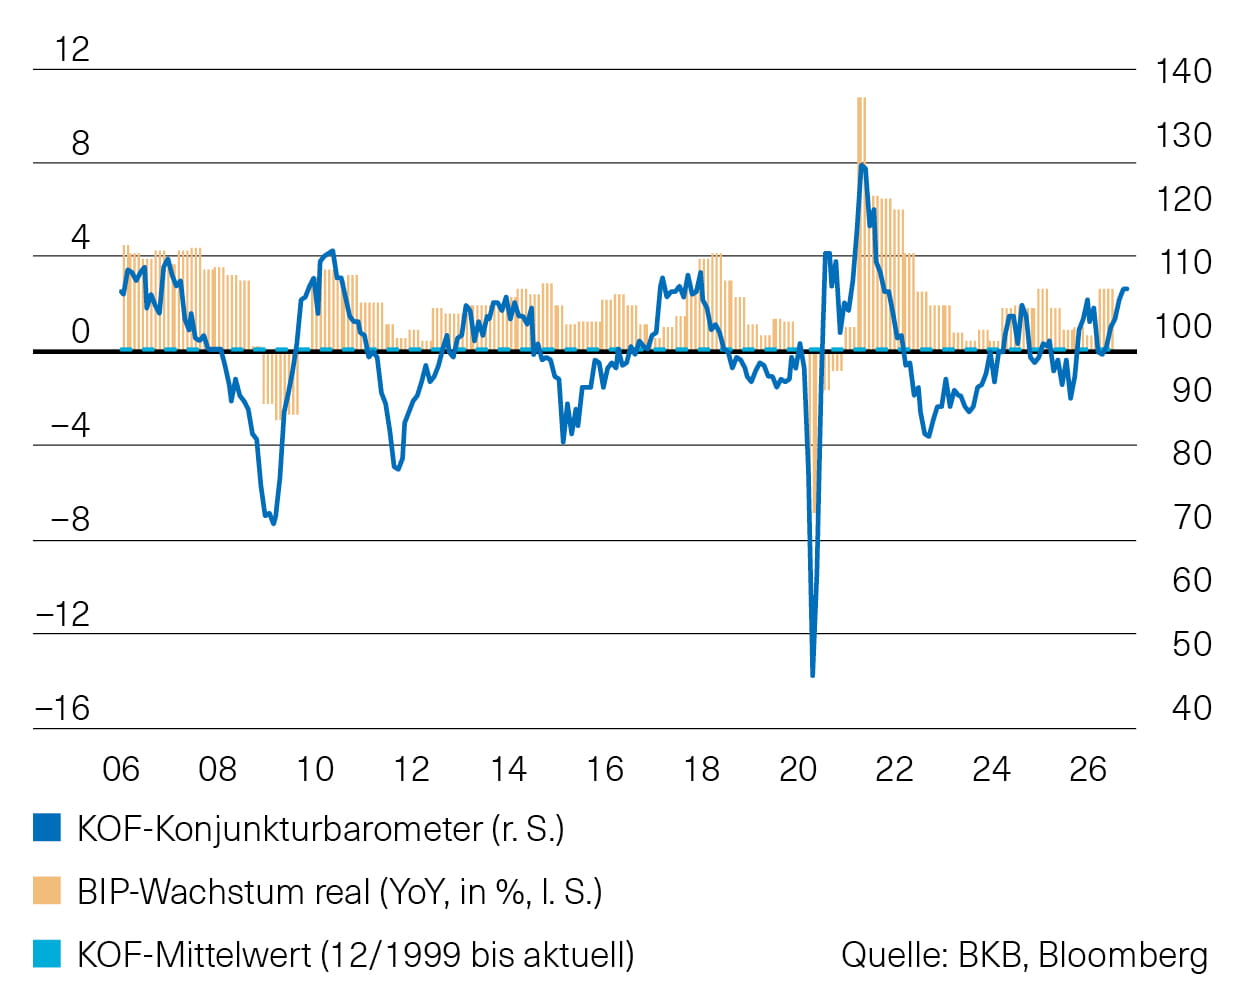
Ende September hat das KOF Institut für Aufmerksamkeit gesorgt. Es rechnet neu für dieses Jahr mit einem Anstieg des Schweizer BIP von 1,9 % (ohne internationale Sportgrossanlässe). Dies entspricht einer deutlichen Anhebung der ursprünglichen Prognose von 0,8 %. Die höheren Wachstumserwartungen passen aber zu den Schweizer Stimmungsindikatoren, die sich in den vergangenen Monaten Schritt für Schritt verbessert haben. Auch für die Eidgenossenschaft werden die Einkaufsmanagerindizes deutlicher im expansiven Bereich notiert. Zudem stieg das KOF-Konjunkturbarometer weiter an. Der Indexstand beträgt 109.1 Punkte (Abb. 3).
Abb. 1: Schweiz - KOF-Konjunkturbarometer
Inflation hat Notenbanken weiterhin fest im Griff
Die US-Notenbank (Fed) hat den Leitzins erstmals seit
Juli 2023 um 0,25 Prozentpunkte auf die neue Spanne
von 3,75 bis 4,00 % angehoben. Fed-Chef Kevin Warsh
verwies auf den weiterhin robusten Arbeitsmarkt und
die anhaltend erhöhte Inflation, die nach wie vor über
dem 2-Prozent-Ziel der Fed liegt. Gleichzeitig unterstrich
Warsh die Unabhängigkeit der Notenbank und
trat damit Bedenken entgegen, die Geldpolitik könnte
im Vorfeld der Zwischenwahlen Anfang November
stärker vom Weissen Haus beeinflusst werden. Er
betonte, dass sich die geldpolitischen Entscheide
weiterhin an den Wirtschaftsdaten und insbesondere an
der Inflationsentwicklung orientieren würden.
Die Europäische Zentralbank (EZB) hat ebenfalls
beschlossen, den Leitzins um 0,25 Prozentpunkte
anzuheben. Gemäss EZB-Präsidentin Christine Lagarde
sorgt der Konflikt im Nahen Osten weiterhin für Inflationsdruck.
Die Teuerung dürfte daher länger deutlich
über dem Zielwert der EZB bleiben. Gleichzeitig ist der
Ausblick für Inflation und Wirtschaftswachstum
weiterhin mit hoher Unsicherheit behaftet. Mit dem
Zinsentscheid bekräftigt die EZB ihre Entschlossenheit,
die Inflation mittelfristig bei ihrem Zielwert von 2 % zu
stabilisieren.
Ausblick
Die Renditen langfristiger Staatsanleihen stiegen im
September teils deutlich an. In den USA überschritt die
Rendite 10-jähriger Staatsanleihen die Marke von 5 %,
während jene 10-jähriger deutscher Bundesanleihen auf
rund 3,6 % kletterte. Auch in der Schweiz legte die
Rendite 10-jähriger Staatsanleihen zu und erreichte
rund 0,54 %.
Die anhaltend erhöhte Inflation spricht gegen eine
rasche Lockerung der Geldpolitik. Entsprechend bleiben
die Renditen ausserhalb des Schweizer-Franken-Raums
attraktiv. Mit über 5 % bei 10-jährigen US-Staatsanleihen
gewinnen qualitativ hochwertige Anleihen
zudem gegenüber risikoreicheren Anlageklassen an
Attraktivität.
Eine breite Diversifikation über Laufzeiten, Regionen
und Anlageklassen bleibt in diesem anspruchsvollen
Umfeld wichtig. An unserer Untergewichtung von
CHF-Obligationen halten wir fest.
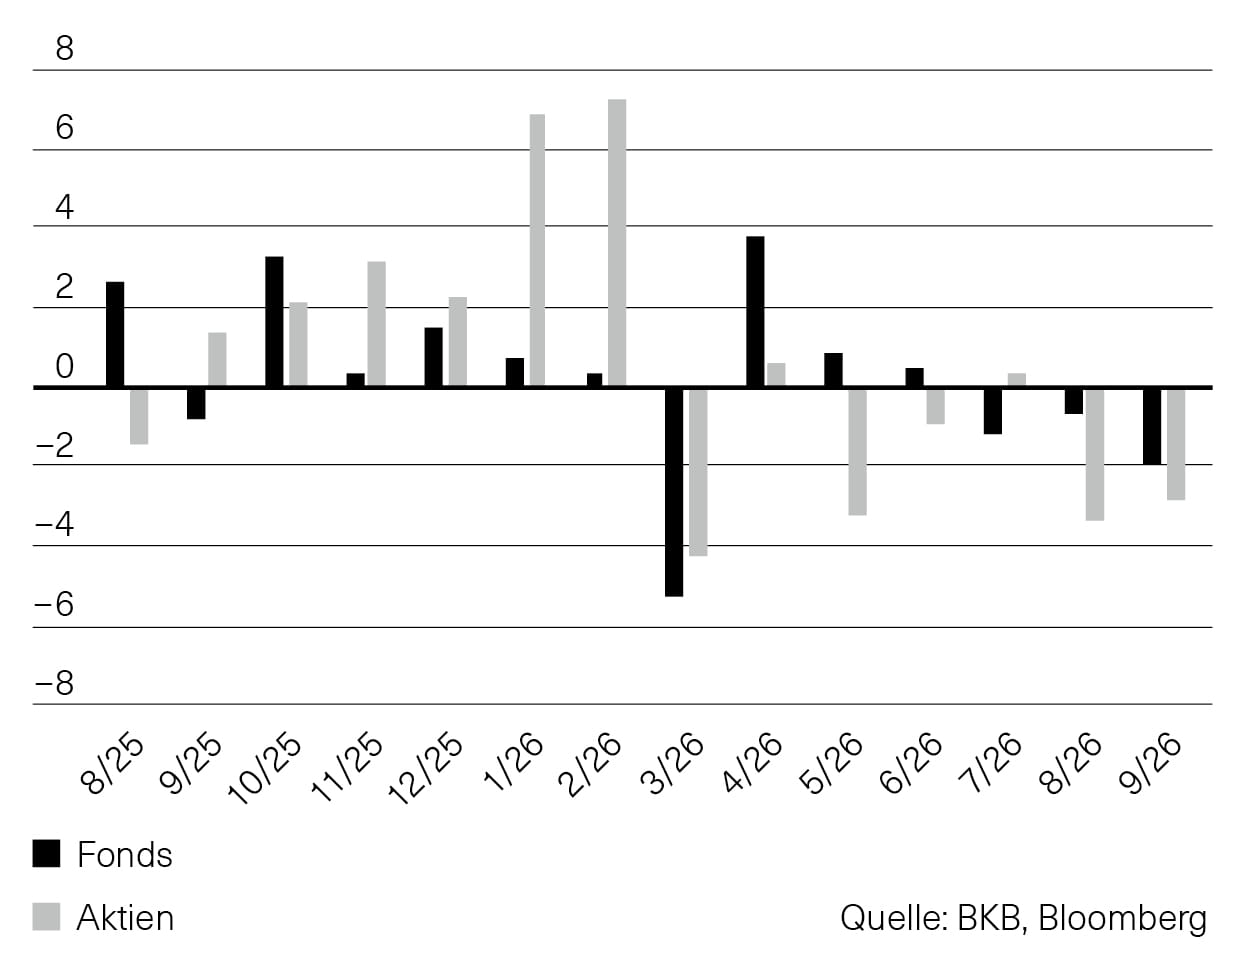
Abb. 1: Schweizer Immobilienmarkt
Schweizer Immobilienmarkt
Immobilienmärkte bleiben weiterhin in einer Konsolidierungsphase.
Auch der September brachte keine Besserung.
Immobilienfonds gingen um –1,9 % zurück.
Immobilienaktien fielen sogar um –2,8 %. Damit liegen
die Fonds seit Jahresbeginn mit 2,9 % unter Wasser,
während selbst die Immobilienaktien trotz ihres Höhenrausches
im Frühjahr mittlerweile mit 0,3 % im Minus
sind (Abb. 1).
Erklärungsansätze dafür sind spärlich gesät. Die Furcht
vor steigenden Zinsen, die sich in steigenden Finanzierungskosten
niederschlagen könnten. Die starke Performance
des vergangenen Jahres, die sich jetzt normalisiert.
Und die Flut an Kapitalmassnahmen, die der
Markt verdauen muss. Im laufenden Jahr gab es bereits
61 davon, mit einem Volumen von 6.7 Mrd. Franken.
Weitere 15 sind dieses Jahr noch ausstehend, mit einem
annoncierten Volumen von 1.5 Mrd. Franken.
Aber dem stehen robuste Fundamentaldaten gegenüber.
Die Nachfrage nach Wohnraum ist stabil. Zu
beobachten sind steigende Substanzwerte, stabile oder
steigende Mieterträge und tiefe Leerstände.
Die Ausschüttungsrenditen der Fonds bleiben stabil bei
durchschnittlich 2,3 %. Aufgelder sanken leicht auf
knapp 29,5 %, mit einer Bandbreite von 64 % bis –8 %
unter den einzelnen Fonds des SWIIT Index.
Wir sind aktuell bei den indirekten Immobilienanlagen
leicht übergewichtet.
Steigende Anleiherenditen bremsen Aktienmärkte
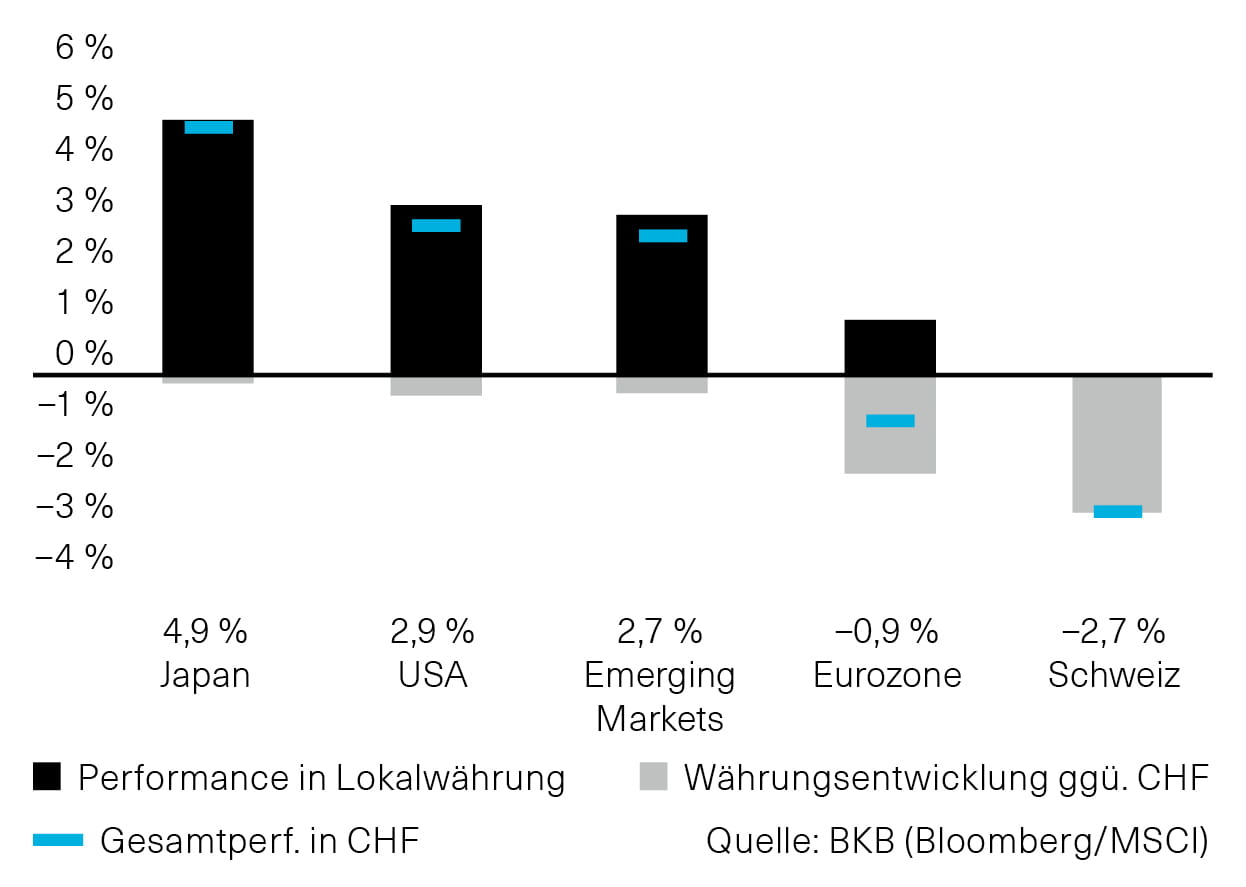
Der starke Renditeanstieg bei Anleihen bremste den Höhenflug der globalen Aktienmärkte im September teilweise aus. Während der Index der Technologiebörse Nasdaq dennoch ein neues Allzeithoch markieren konnte, bewegte sich der breite US-Aktienmarkt in Lokalwährung seitwärts, ebenso wie japanische Aktien oder der Schwellenländerindex. Dank eines schwächeren Frankens sahen die Monatsergebnisse für Schweizer Anleger dennoch nicht schlecht aus und milderten auch die Einbussen bei Aktien der Eurozone ab. Dort waren insbesondere französische und deutsche Aktienwerte schwach. Der Schweizer Aktienindex verlor 2,7 %; nur 12 der 40 Titel im Index konnten eine positive Performance im September erwirtschaften (Abb. 1).
Abb. 1: Regionale Aktienperformance im September
Net-Total-Return-Indizes in CHF sowie Beiträge aus Performance in Lokalwährung und Währungsentwicklung
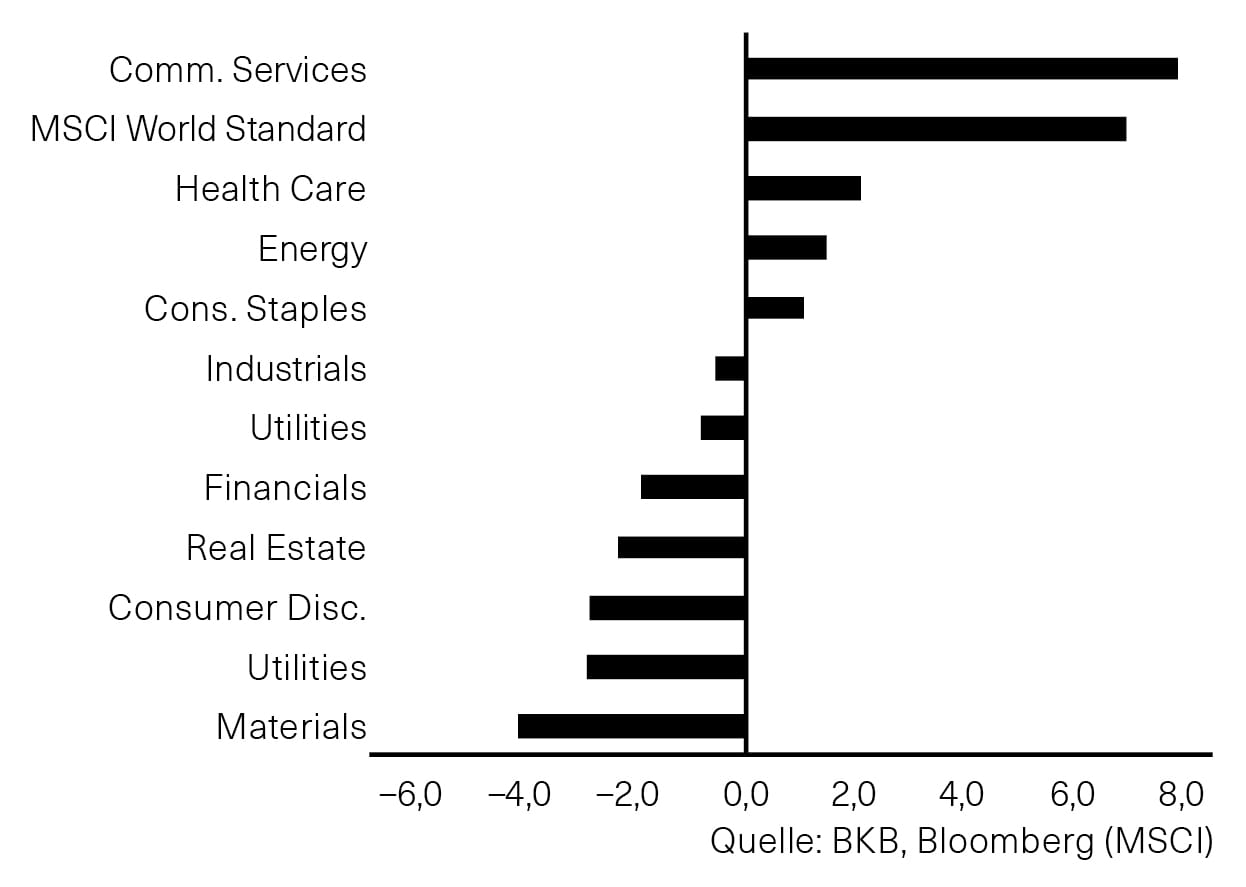
In der ersten Monatshälfte sorgte die Leistungsfähigkeit
von KI-Agenten mit der angeblichen Lösung des
mathematischen Navier-Stokes-Problems durch Open
AI für Aufsehen; Sicherheitsbedenken sowie eine
mögliche Drosselung des Entwicklungstempos standen
vorübergehend im Vordergrund. Dann wurde die
Performance der Sektoren IT und Kommunikationsdienstleister
durch den neuen KI-Agenten «Muse» von
Meta angetrieben, der eine Kursrallye bei Prozessorenherstellern
wie Intel und AMD auslöste.
Auf der Verliererseite gerieten Grundstoffe wegen
gesunkener Edel- und Industriemetallpreise sowie
höherer Inputkosten infolge des Ölpreisanstiegs unter
Druck. Stark nachgegeben hat auch der Sektor diskretionärer
Konsumgüter. Ansteigende Finanzierungskosten
beeinträchtigen das Verbrauchervertrauen, sodass
unter anderem die besonders in Europa präsenten
Automobilwerte und Luxusgüterhersteller deutliche
Kurseinbussen erlitten. Auch im Immobiliensektor
hinterliessen die höheren Finanzierungskosten deutliche
Bremsspuren. Im Finanzsektor waren insbesondere
Banken schwach, da weitere Leitzinserhöhungen und
infolgedessen niedrigere Zinsmargen erwartet wurden
(Abb. 2).
Abb. 2: Globale Sektorperformance im September
Net Total Return Indizes in CHF
Anlagestrategie
Nach unseren Gewinnmitnahmen im August sind wir derzeit neutral positioniert. Während Analysten die Gewinnaussichten der Unternehmen weiterhin positiv einschätzen, könnten weiter steigende Anleihenrenditen auf die Bewertungen drücken.
Rechtliche Informationen
Rechtliche Informationen
Der Investment Letter wurde am 12. Oktober 2026 aktualisiert.