US-Wahlen: Trump von blauer Welle überrollt
Die US-Zwischenwahlen haben die politischen Kräfteverhältnisse deutlich verändert. Die Demokraten haben beide Kammern des Kongresses mit grösserem Vorsprung als erwartet gewonnen. Im Senat kommt das demokratische Lager nach den bislang vorliegenden Ergebnissen auf mindestens 54 Sitze. Im Repräsentantenhaus haben die Demokraten bereits mehr als 250 Mandate gewonnen und damit die für eine Mehrheit erforderlichen 218 Sitze deutlich übertroffen. Einzelne Rennen sind noch offen, weshalb die endgültige Sitzverteilung weiterhin aussteht.
Ab Januar 2027 muss Präsident Donald Trump mit stärkerer parlamentarischer Kontrolle und mehr Widerstand rechnen. Gleichzeitig beginnt in seiner Partei die Auseinandersetzung um die Nachfolge für 2028. Vizepräsident JD Vance distanziert sich vom Iran-Krieg, während Ron DeSantis und Ted Cruz eigene Akzente setzen. Das schwächt Trumps Rückhalt, entscheidet aber nicht über die nächste Präsidentschaftswahl.
Unseren Ausblick für die USA und die Weltwirtschaft passen wir nach den Wahlen nicht an. Eine geteilte Regierung war bereits erwartet worden. Sie bringt zusätzliche Kontrolle, aber nicht automatisch eine Umkehr der bisherigen Politik. Bei Zöllen, Aussen- und Einwanderungspolitik behält der Präsident erhebliche Handlungsspielräume. Die Wahlen verändern damit vor allem die Risiken und die Schwankungsanfälligkeit der Märkte, nicht unser konjunkturelles Basisszenario.
Eine Entspannung im Iran-Konflikt bleibt unsicher, und auch zusätzliche Zölle sind weiterhin möglich. Auseinandersetzungen über den Haushalt und die Schuldenobergrenze können die Finanzmärkte vorübergehend belasten. Zugleich sind parteiübergreifende Vereinbarungen über höhere Verteidigungs- und Sozialausgaben denkbar. Eine restriktivere Fiskalpolitik ist deshalb keineswegs die zwingende Folge des Wahlausgangs.
Finanzmärkte zwischen Hoffnung und Ernüchterung
Auf die anfängliche Erleichterung nach den Wahlen folgte am Donnerstag, 5. November, ein heftiger Rückschlag. Der Nasdaq 100 verlor 6,4 %. Sorgen vor strengeren Vorgaben für den KI-Sektor belasteten besonders Halbleiterhersteller und Zulieferer von Rechenzentren. Seit seinem Hoch Anfang Oktober hat der Index fast 14 % eingebüsst.
Regelgebundene Verkäufe verstärkten die Bewegung. Trendfolgende Fonds reduzierten bei fallenden Kursen ihre Positionen; Strategien mit festen Risikovorgaben mussten angesichts höherer Schwankungen ihr Engagement verringern. Auch gehebelte Anlageprodukte trugen zum Verkaufsdruck bei. Solche Mechanismen können Kursverluste verstärken, ohne dass sich die wirtschaftlichen Aussichten im gleichen Ausmass verschlechtern.
Die regulatorischen Risiken nehmen wir ernst. Strengere Vorgaben zum Strom- und Wasserverbrauch sowie zur Finanzierung der Netzinfrastruktur können den Bau von Rechenzentren verteuern oder verzögern. Entscheidend sind dabei auch Bewilligungen und Netzanschlüsse auf Ebene der Bundesstaaten und Gemeinden. Die politische Debatte betrifft jedoch überwiegend die Bedingungen, unter denen der Ausbau erfolgen soll – nicht die grundsätzliche Frage, ob er weitergehen darf. Einen abrupten Stopp der KI-Investitionen erwarten wir nicht.
Nach einer teilweisen Erholung am Freitag zeigen sich zum Wochenauftakt weitere Stabilisierungssignale. Für eine nachhaltige Entwarnung ist es allerdings zu früh.
Unterstützung kommt vom Ölpreis. Brent verbilligte sich in der vergangenen Woche um rund 16 % und notiert am Montagvormittag bei etwa 96,50 USD je Fass. Die Hoffnung auf Fortschritte bei den Iran-Verhandlungen entlastet die Märkte. Ein dauerhaft entschärfter Konflikt ist damit aber nicht gesichert; das Eskalationsrisiko bleibt hoch. Gold bewegt sich wieder nahe 4’100 USD je Feinunze. Der Dollar gibt nach, während die Rendite zehnjähriger US-Staatsanleihen bei rund 4,86 % liegt.
Die Inflation bleibt ein wichtiger Unsicherheitsfaktor. In der Eurozone stieg die Teuerung im Oktober auf 4 %, bei einer Kerninflation von 2,5 %. Das erhöht den Druck auf die Europäische Zentralbank, die Zinsen im Dezember anzuheben. Für die USA richten sich die Blicke auf die Inflationsdaten vom Dienstag, 10. November. An den Zinsmärkten wird eine US-Zinserhöhung bis Jahresende mit knapp 80 % Wahrscheinlichkeit eingepreist. Das ist eine veränderliche Momentaufnahme, keine verlässliche Prognose. Dauerhaft tiefere Ölpreise und eine anhaltende Korrektur der Technologieaktien könnten den Bedarf weiterer Zinserhöhungen Anfang 2027 vermindern.
Anlagestrategie: Rückschläge mit Augenmass nutzen
Wir halten an unserer langfristigen Anlagestrategie fest und nutzen die Kursrückgänge für massvolle taktische Zukäufe. Das Investment Committee hat beschlossen, die Aktienquote zulasten der Liquidität leicht zu erhöhen. Die Zukäufe erfolgen im Nasdaq 100. Nach der deutlichen Korrektur sind die Bewertungen zurückgekommen, während die Gewinnaussichten unseres Erachtens grundsätzlich intakt bleiben. Die Entwicklung rund um KI dürfte sich trotz offener regulatorischer Fragen fortsetzen. Im Kursrückgang sehen wir deshalb eine Einstiegsmöglichkeit, die wir gezielt nutzen.
Auch bei Gold nutzen wir den Preisrückgang der vergangenen Monate, um unser bestehendes Übergewicht wieder etwas auszubauen. Trotz der neuen demokratischen Kongressmehrheiten erwarten wir keine restriktivere Fiskalpolitik, sondern eine weitere Verschärfung der Verschuldungssituation. Gold bleibt für uns deshalb ein wichtiger Diversifikationsbaustein.
Diese gezielten Anpassungen bedeuten keine Änderung unserer strategischen Ausrichtung. Wir raten Anlegerinnen und Anlegern, kurzfristige Marktschwankungen nicht zum Anlass für grundlegende Umschichtungen zu nehmen. Disziplin und Augenmass bleiben entscheidend.
Heutige Marktentwicklung (9. November 2026, 09:52 Uhr, Basler Zeit)
Die europäischen Aktienmärkte zeigen sich am Montagvormittag freundlich. Der Schweizer Aktienindex SMI notiert rund 0,2 % höher, während der deutsche DAX um rund 0,6 % zulegt. Für den US-Aktienmarkt zeichnen auch die Terminmärkte ein positives Bild: Die Futures auf den S&P 500 liegen rund 0,4 % und jene auf den Dow Jones rund 0,7 % im Plus und deuten damit auf einen freundlichen Handelsauftakt hin.

USA: KI-Investitionen als Wachstumsstütze
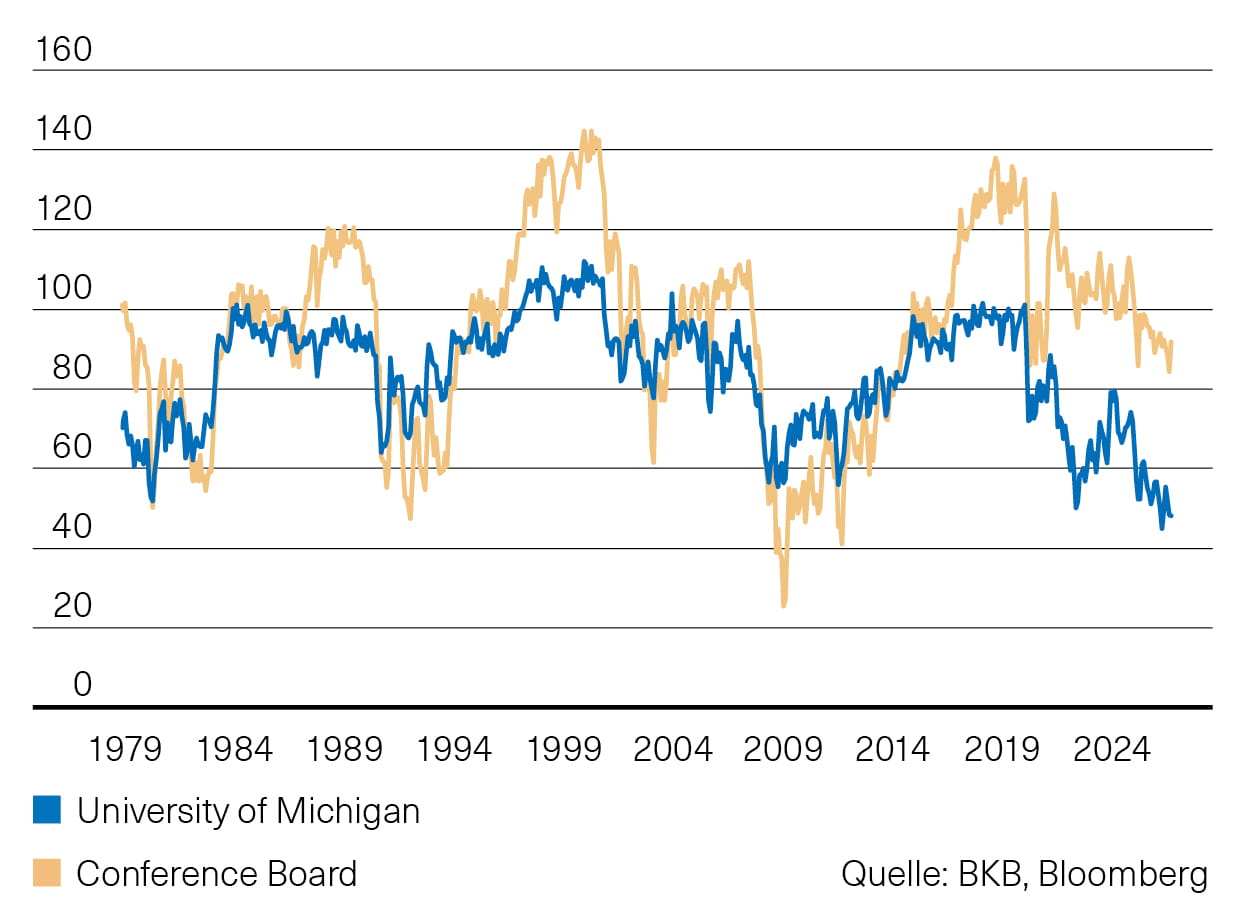
Im 3. Quartal 2026 legte das Bruttoinlandsprodukt (BIP) der USA gemäss der ersten Schätzung um 3,4 % (QoQ, annualisiert) zu. Der Anstieg lag leicht über den Erwartungen. Zentrale Treiber für diese Entwicklung waren der private Konsum sowie die Investitionen der Unternehmen. Es ist davon auszugehen, dass die Investitionsausgaben rund um das Thema KI auch in den kommenden Quartalen Wirkung entfalten und sich auf nachgelagerte Sektoren ausweiten werden. Oxford Economics rechnet damit, dass der KI-Ausbau den Investitionsboom weiter antreiben wird, und attestiert der US-Wirtschaft eine entsprechende Widerstandsfähigkeit. Die Experten sehen in der aktuellen Abhängigkeit von den Investitionen aber auch einen künftigen Risikofaktor. Sie verweisen darauf, dass Rezessionen nach dem Auslaufen eines Investitionsbooms in der Regel tiefer ausgefallen sind und länger angedauert haben. Aktuell gibt es hierfür aber noch keine Anzeichen. So ist der Einkaufsmanagerindex der Industrie expansiv und die Konsumentenstimmung des Conference Board (Abb. 1) zumindest nicht weiter gesunken. Auch die Prognosen senden keine Warnsignale. Die Konsensprognose (Median, Bloomberg) verspricht 2027 einen Anstieg von 2,2 % des US-BIP.Abb.1: USA – Konsumentenstimmung
Eurozone: BIP legt etwas stärker als erwartet zu
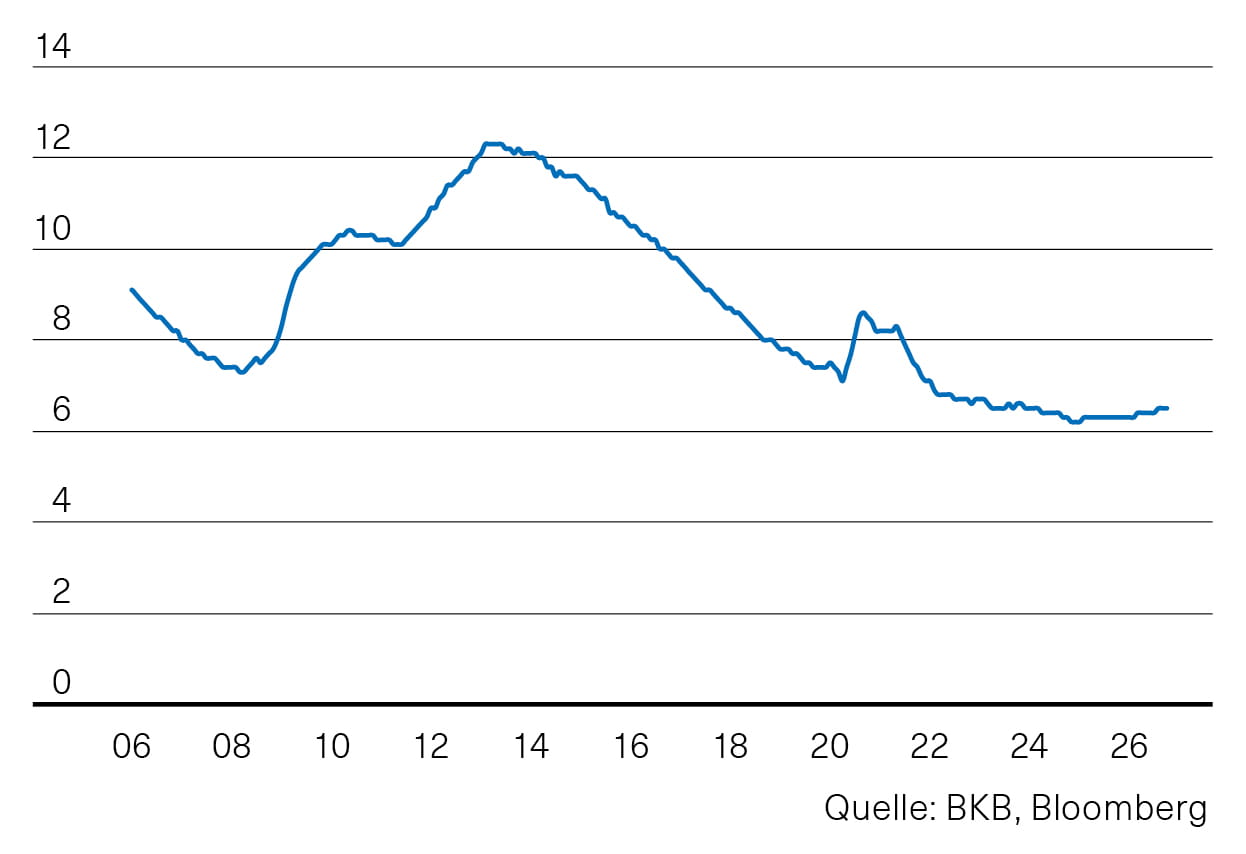
Mit einem Anstieg des BIP der Eurozone von 1,3 % im 3. Quartal 2026 konnte die Wirtschaftsleistung an das gute Ergebnis des Vorquartals anschliessen und die Erwartungen übertreffen. Dabei war die Entwicklung je nach Land durchaus unterschiedlich. Unter den «grossen Vier» stach Spanien positiv hervor und auch Deutschland wies im Vergleich zum Vorquartal eine positive Steigerungsrate auf. Italien dagegen stagnierte und Frankreich sah sich gar mit einem leichten Rückgang des BIP konfrontiert. Für das kommende Jahr signalisiert die Konsensprognose für den Währungsraum ein Wachstum von 1,3 %, die Arbeitslosenquote ist weiter tief (Abb. 2).Abb.2: Eurozone -Arbeitslosenquote
Schweiz: Schweiz: Robuste Konjunkturaussichten
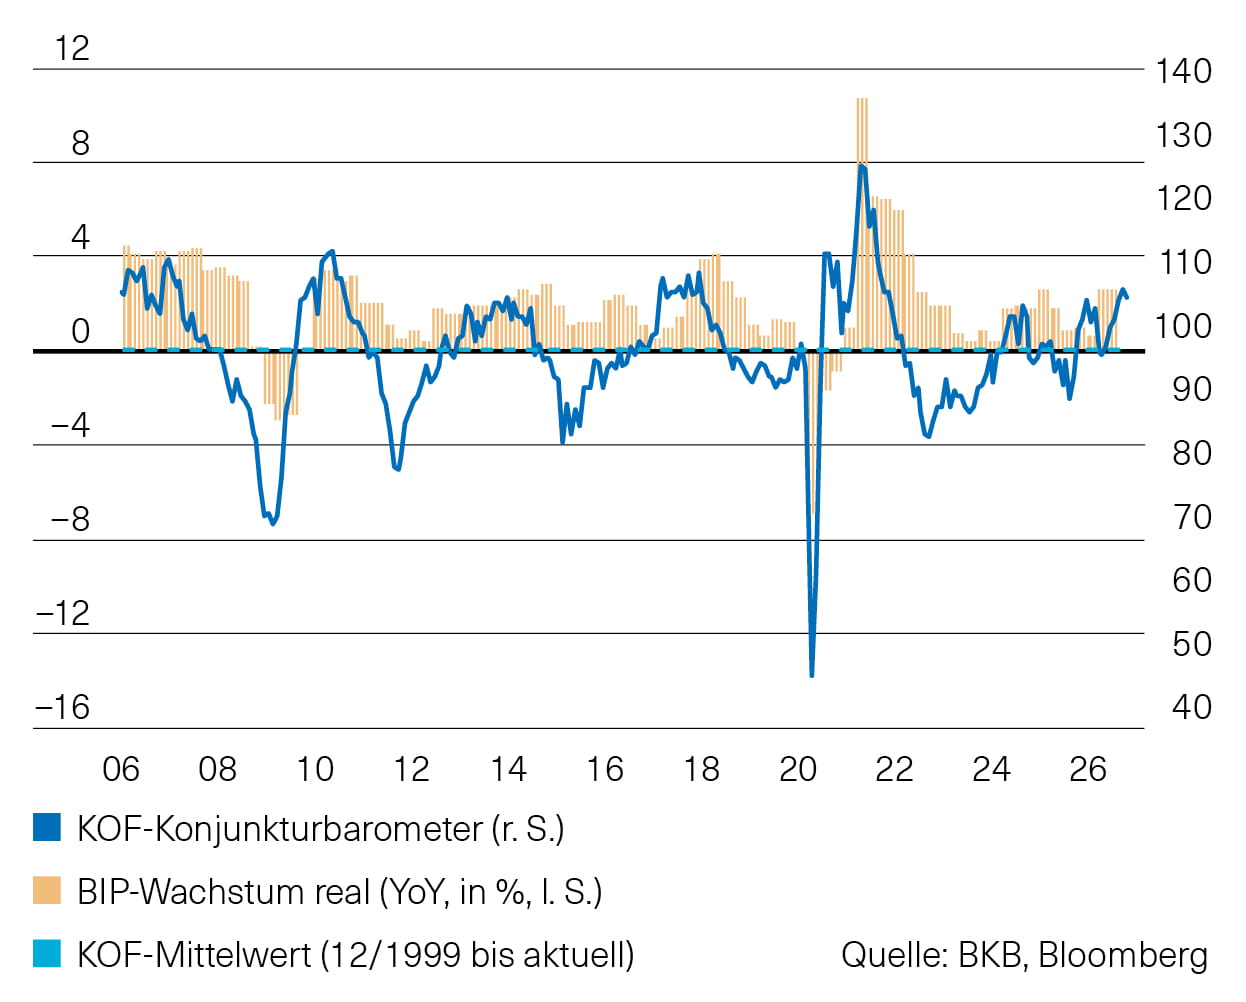
Nachdem das KOF-Konjunkturbarometer zuletzt sechs Monate in Folge zulegen konnte, gab es im Oktober wieder etwas nach (Abb. 3). Mit 107.6 Punkten liegt es aber weiter über seinem langfristigen Durchschnitt, die Aussichten für die Schweizer Konjunktur bleiben gemäss dem KOF Institut weiterhin robust. Auch die Einkaufsmanagerindizes stützen dieses Bild. Der Index für die Industrie wie auch jener für die Dienstleistungen werden deutlich über der 50-Punkte-Marke und damit im expansiven Bereich notiert. Die Konsensprognose für das Schweizer BIP wird für 2027 mit 1,4 % angegeben.
Abb. 1: Schweiz - KOF-Konjunkturbarometer
Fed und EZB bleiben vorsichtig
Knapp eine Woche vor den US-Zwischenwahlen beliess die US-Notenbank (Fed) ihren Leitzins unverändert. Fed-Chef Kevin Warsh verwies auf geopolitische Unsicherheiten, gestiegene Energiepreise und eine weiterhin deutlich über dem Zielwert liegende Inflation. Angesichts der anhaltenden Unsicherheiten will die Fed zunächst weitere Wirtschaftsdaten abwarten. Im Fokus steht nun die nächste Zinssitzung im Dezember. Entscheidend wird sein, ob der anhaltende Inflationsdruck die Fed zu einer weiteren Zinserhöhung veranlasst.Auch die Europäische Zentralbank (EZB) hielt ihre Leitzinsen unverändert bei 2,5 %. Die im September insbesondere aufgrund gestiegener Energiepreise angestiegene Inflation dürfte kurzfristig erhöht bleiben. Mittel- bis langfristig könnten die restriktiveren Finanzierungsbedingungen gemäss EZB-Präsidentin Christine Lagarde jedoch sowohl die Teuerung als auch das Wirtschaftswachstum dämpfen. An den Finanzmärkten wird derzeit ebenfalls mit einer erneuten Zinserhöhung im Dezember gerechnet.
Ausblick
Im Oktober gingen die Renditen langfristiger Staatsanleihen in den USA, Deutschland und der Schweiz teilweise deutlich zurück. Ausschlaggebend waren insbesondere die gestiegene Nachfrage nach sicheren Anlagen angesichts zunehmender Unsicherheiten an den Aktienmärkten sowie die nachlassenden Wachstumserwartungen. Für die kommenden Monate bleibt die Entwicklung der Staatsanleiherenditen stark von der Inflationsdynamik und den Konjunkturaussichten abhängig. Während anhaltender Inflationsdruck den Spielraum für Zinssenkungen begrenzen dürfte, könnten eine wirtschaftliche Abschwächung und erhöhte Marktunsicherheiten die Nachfrage nach sicheren Anlagen stützen. Entsprechend ist weiterhin mit einer erhöhten Volatilität an den Anleihemärkten zu rechnen. Eine breite Diversifikation über Laufzeiten, Regionen und Anlageklassen bleibt in diesem anspruchsvollen Umfeld wichtig. An unserer Untergewichtung von CHF-Obligationen halten wir fest.
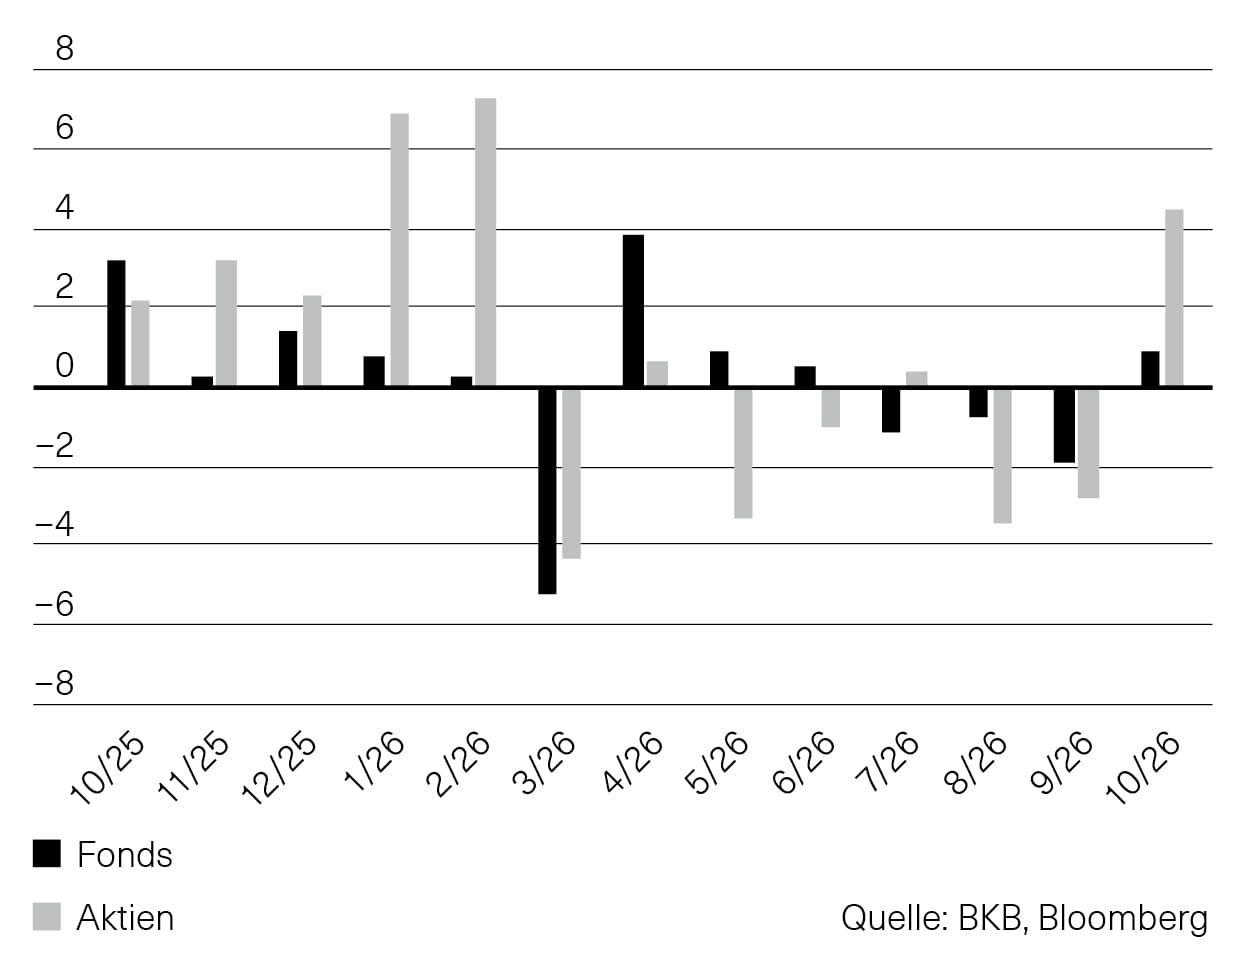
Abb. 1: Entwicklung Schweizer Immobilienanlagen
Schweizer Immobilienmarkt
Die Immobilienmärkte hatten im Oktober zum ersten Mal seit drei Monaten ein Erfolgserlebnis. Für Immobilienaktien war es mit einem Zuwachs von 4,5 % gar ein goldener Oktober. Die Fonds stiegen immerhin um 1 %. Dies waren die stärksten monatlichen Anstiege der letzten sieben Monate. Damit liegen die Aktien seit Jahresbeginn bei +4,2 %. Die Fonds liegen im Jahr 2026 mit –2,1 % zwar immer noch im Minus, konnten jedoch Boden gutmachen (Abb. 1).
Nach wie vor belastet die Furcht vor steigenden Zinsen und damit steigenden Finanzierungskosten. Auch der Strom von Kapitalmassnahmen reisst nicht ab. Bis zum Jahresende sind 17 Transaktionen mit einem Volumen von knapp 2 Mrd. CHF angezeigt. Dem stehen unverändert robuste Fundamentaldaten gegenüber. Die Nachfrage nach Wohnraum ist stabil. Zu beobachten sind steigende Substanzwerte, stabile oder steigende Mieterträge und tiefe Leerstände. Die Ausschüttungsrenditen der Fonds verharren seit Längerem auf einem durchschnittlichen Niveau von aktuell 2,4 %. Aufgelder liegen derzeit bei 28,4 %, mit einer Bandbreite von 54 % bis –9 % unter den einzelnen Fonds des SWIIT Index. Wir sind aktuell bei den indirekten Immobilienanlagen leicht übergewichtet.
Starke Sektorrotation im Oktober
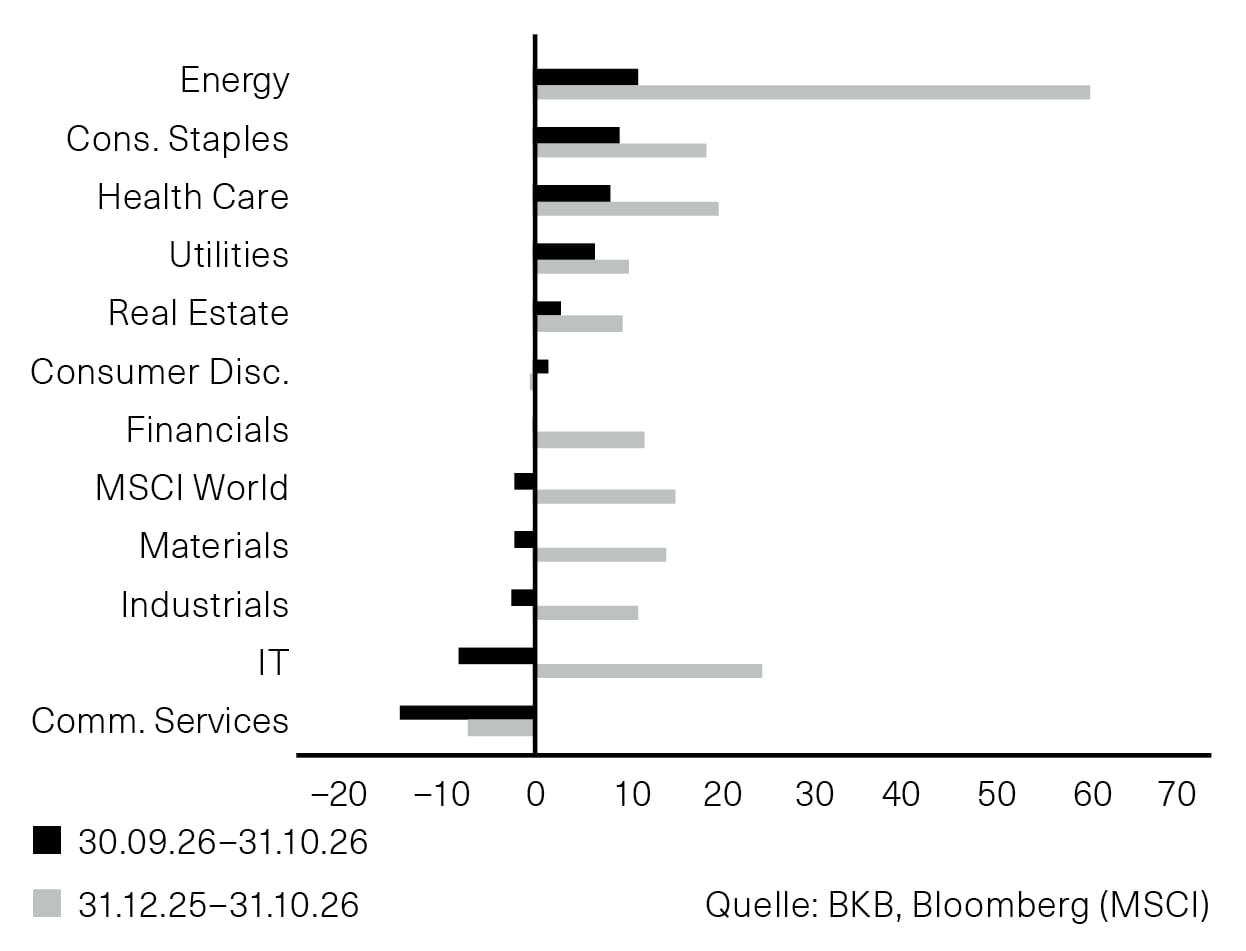
Die globalen Aktienmärkte zeigten sich im Oktober stark bewegt. Das Thema künstliche Intelligenz mit Titeln aus den Sektoren IT und Kommunikationsdienstleister geriet deutlich unter Druck. Dagegen waren defensive Sektoren, insbesondere Gesundheit und Basiskonsumgüter, stark gefragt. Angesichts des weiter gestiegenen Ölpreises war der Energiesektor im Oktober der stärkste Sektor (Abb. 1).
Abb. 1: Globale Sektorperformance im Oktober und seit Jahresbeginn
Net-Total-Return-Indizes in CHF
Im Fokus der Anlegerinnen und Anleger stand der enorme Investitions- und Finanzierungsbedarf der boomenden KI-Unternehmen. Die Sorge, dass diese nicht in der Lage sein könnten, ausreichend Cashflow für die Bedienung ihrer gewaltigen Schulden zu erwirtschaften, rückte in den Vordergrund. Zusätzlich belasteten die strukturell verfahrene Fiskalsituation in Frankreich sowie die von dort ausgehenden Unruhen die Stimmung an den Aktienmärkten, sodass der Risikoappetit gering war.
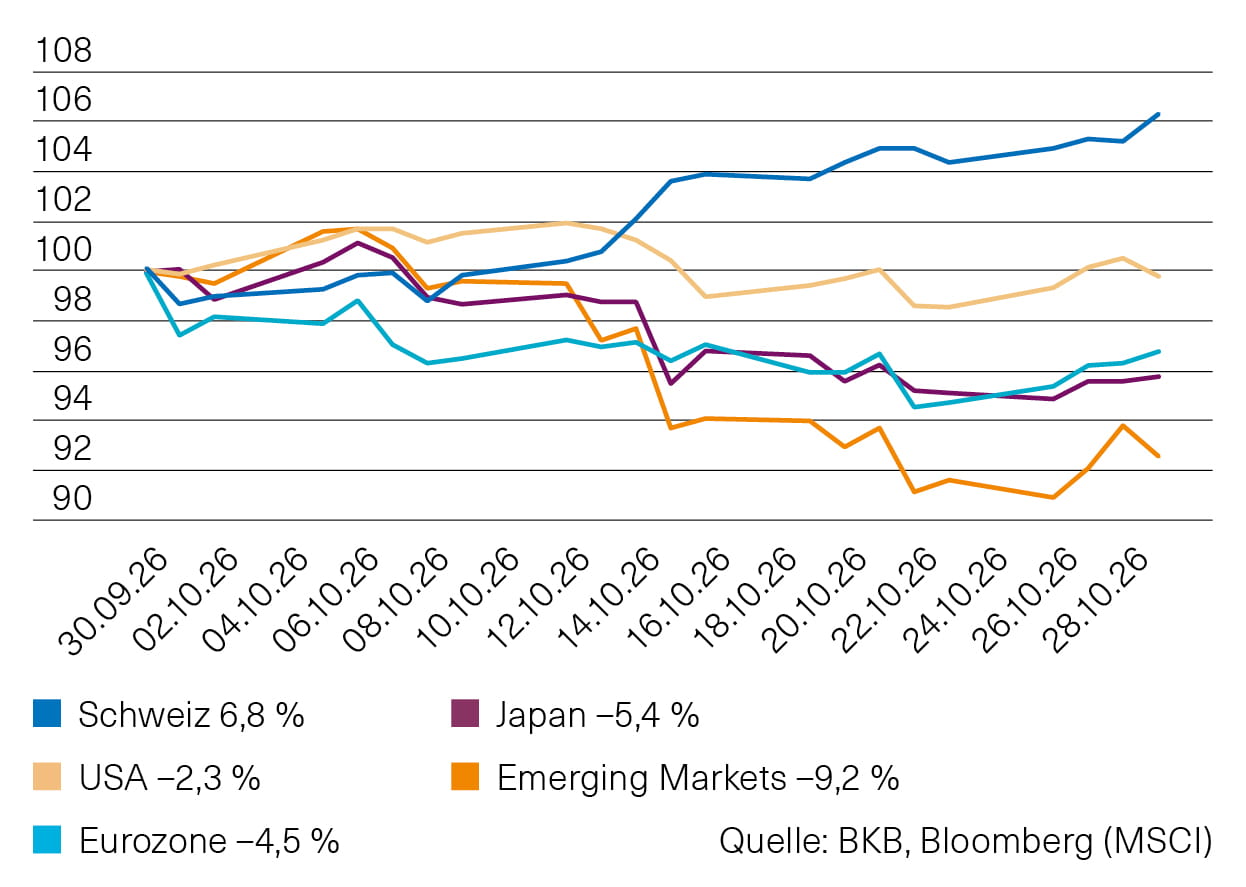
Die sektoralen Verschiebungen spiegelten sich auch in regionalen Performancedifferenzen wider: Der defensive Schweizer Aktienmarkt gehörte zu den grossen Gewinnern des Monats. Demgegenüber war die Performance von Schwellenländeraktien insgesamt sehr schwach. So zogen sich die Investoren sowohl aus den halbleiterdominierten Märkten in Korea und Taiwan als auch aus Brasilien zurück, nachdem Präsident Lula die Wahl mit dem Versprechen höherer Sozialausgaben für sich entscheiden konnte (Abb. 2). Positiv ist, dass die Aktienbewertungen in der letzten Zeit gesunken sind. Die seit Anfang Oktober andauernde Berichtssaison für die Geschäftsergebnisse im dritten Quartal verläuft insgesamt positiv und besser als erwartet – mit einigen Ausnahmen. So haben die enttäuschenden Werbeeinnahmen bei Google/Alphabet auch zur Abkühlung der Stimmung beim KI-Thema beigetragen. Die Analysten haben im Oktober ihre Gewinnerwartungen für die nächsten Quartale weiter angehoben, gestützt durch solide Konjunkturaussichten und die robuste US-Konsumnachfrage.
Abb. 2: Regionale Aktienperformance im Oktober
Net-Total-Return-Indizes in CHF
Anlagestrategie
Unsere Aktienquote liegt nahe der strategischen Quote; wir sind bei Aktien weiterhin neutral positioniert. Im Markt sind viele positive Erwartungen eingepreist. Gleichzeitig bestehen Risiken in Form möglicher Störfaktoren, etwa aus geopolitischen Spannungen oder einer sich zuspitzenden Schuldenthematik.
Rechtliche Informationen
Rechtliche Informationen
Dieser Investment Letter wurde am 9. November 2026 aktualisiert.